
Proposizione 1: impone un tetto alle riscossioni di cassa sulle entrate (non partite di giro): rispetto alla prassi, tende a ridurre la previsione massima di cassa lato entrate quando il FCDE è significativo.
1) Entrate – tetto alle previsioni di cassa per le entrate (non partite di giro)
Dati di base:
- Stanziamenti entrate di competenza 2026: 10.000
- Residui attivi 2025: 2.000
- FCDE iscritto in bilancio 2026: 1.200
- FCDE accantonato nel risultato di amministrazione presunto 2025: 300
- Fondo di cassa iniziale 1/1/2026: 500
- Stanziamenti spese di competenza 2026: 10.000 (equilibrio di competenza con le entrate)
A) Previgente
| Voce | Importo |
| Previsioni di cassa riscossioni (no partite di giro) | 11.000 |
| Fondo cassa iniziale | 500 |
| Totale mezzi di cassa (iniziale + riscossioni) | 11.500 |
| Previsioni di cassa pagamenti | 11.500 |
- Equilibrio di competenza: entrate stanziate 10.000 = spese stanziate 10.000 ✅
- Equilibrio di cassa: pagamenti 11.500 = cassa iniziale 500 + riscossioni 11.000 ✅
B) Nuova regola proposta da Arconet (Proposizione 1)
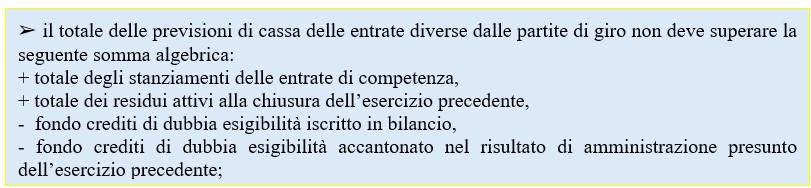
Vincolo: riscossioni non possono superare:
10.000 (stanziamenti entrate) + 2.000 (residui attivi) − 1.200 (FCDE bilancio) − 300 (FCDE in risultato) = 10.500.
Adeguo la cassa:
| Voce | Importo |
| Previsioni di cassa riscossioni (limitate dal vincolo) | 10.500 |
| Fondo cassa iniziale | 500 |
| Totale mezzi di cassa | 11.000 |
| Previsioni di cassa pagamenti | 11.000 |
- Equilibrio di competenza invariato: 10.000 = 10.000 ✅
- Equilibrio di cassa: 11.000 = 500 + 10.500 ✅
- Differenza pratica: con la regola nuova abbasso le riscossioni previste da 11.000 a 10.500 (e i pagamenti da 11.500 a 11.000).