Contesto:
La Nota SeSD-RGS 158 del 29.8.2025 richiede agli enti locali di aggiornare il proprio inventario per renderlo coerente con i principi contabili accrual-based (ITAS 4). Nel seguente articolo si propone un riassunto operativo – riportando fedelmente alcune delle tabelle esplicative contenute nel documento – di quanto diffusamente illustrato nella nota in esame.
L’obiettivo è ottenere, al 1° gennaio 20XX, un inventario che:
- rifletta solo i beni controllati dall’ente (non più solo quelli di proprietà);
- riporti valori coerenti con i criteri di costo, ammortamento e capitalizzazione previsti da ITAS 4;
- possa essere usato per redigere il bilancio di apertura economico-patrimoniale.
Sintesi operativa:
| Fase | Attività operativa da svolgere | Esempio pratico (Comune di esempio) |
| 1. Ricognizione iniziale | Estrazione e analisi dell’inventario 20XX | 1.800 beni censiti, 250 da verificare |
| 2. Classificazione ITAS 4 | Mappatura categorie e esclusioni | 20 immobili operativi, 15 beni culturali |
| 3. Valutazione iniziale | Attribuzione valore di costo o stima | Perizia interna su edificio comunale: € 750.000 |
| 4. Allineamento regolamenti | Revisione dei regolamenti e software | Aggiornato il gestionale “Patrimonio” con nuove categorie |
| 5. Validazione finale | Confronto con bilancio di apertura | Differenze patrimoniali di € 12.000 riconciliate |
Fase 0 – Ricognizione iniziale del patrimonio esistente (inventario pre-accrual)
Obiettivo: identificare i beni già iscritti nell’inventario 20XX e verificarne la riconducibilità alle nuove categorie ITAS 4.
Azioni operative:
- Estrarre l’elenco dei beni inventariati al 31/12/20XX dal gestionale o registro cartaceo.
- Suddividerli per macro-categoria: fabbricati, infrastrutture, terreni, impianti, beni mobili, altri beni.
- Verificare per ciascun bene:
- se è effettivamente controllato dall’ente (anche se non di proprietà);
- se ha un valore attendibile o solo descrittivo;
- se è in uso, dismesso o alienato.
Risultato atteso: un elenco revisionato dei beni effettivamente controllati, con note su eventuali lacune informative.
Fase 1 – Classificazione secondo ITAS 4
Obiettivo: riallineare le categorie di beni e aggiornare la terminologia secondo la struttura ITAS 4.
Azioni operative:
- Associare a ogni bene la categoria ITAS 4 (es. “Infrastrutture”, “Immobili operativi”, “Beni culturali”).
- Escludere dal perimetro:
- i beni destinati alla vendita (rientrano in ITAS 10);
- i beni in leasing (rientrano in ITAS 7).
- Inserire eventuali beni non iscritti ma sotto controllo dell’ente (es. opere pubbliche consegnate senza atto di trasferimento formale).
Strumenti utili: la “Checklist per la rilevazione di una immobilizzazione materiale” della Nota SeSD 158/2025 che si riporta testualmente:
| SEZIONE 1 – CONTROLLO | ||||
| 1.1 | Il bene è attualmente controllato dall’ente come risultato di un’operazione o altro evento passato? | Si/No | Se la risposta è “Sì”: Il bene è una potenziale attività Se la risposta è “No”: Il bene non può essere un’attività, quindi non può essere iscritto in bilancio | Note: nei contratti di concessione deve essere valutato caso per caso se il comune effettua effettivamente il controllo sul bene concesso a terzi ad eccezione il caso in cui la vita utile del bene sia inferiore o uguale alla durata della concessione – vedasi nota successiva – |
| 1a.1 | L’ente concedente controlla la tipologia di servizi in concessione forniti tramite il bene, i fruitori e la (eventuale) tariffa applicata? | Si/No | Se la risposta è “Sì”: Il bene è una attività attualmente controllata dall’ente concedente. L’iscrizione in bilancio è da effettuarsi anche nel caso in cui la vita utile del bene materiale è inferiore o uguale alla durata della concessione – vedasi nota a lato e Appendice 3 Nota SeSD 158/2025. Se la risposta è “No”: Il bene non è un’attività controllata dall’ente concedente e non può essere iscritto in bilancio | Note: se la vita utile stimata dell’attività patrimoniale utilizzata tramite concessione è inferiore alla durata della concessione l’Appendice 3 alla Nota SeSD 158/2025 specifica che è sufficiente che il comune concedente controlli la tipologia di servizi erogati dal concessionario mediante l’utilizzo del bene in concessione, i destinatari dei servizi e le relative tariffe al fine di determinare l’obbligo per l’ente di iscrivere in bilancio il bene oggetto della concessione. |
| 2.1 | Il bene controllato ha un potenziale di servizio e/o genera dei benefici economici? | Si/No | Se la risposta è “Sì”: Il bene è un’attività. Se la risposta è “No”: Il bene non può essere un’attività, quindi non può essere iscritto in bilancio | |
| 3.3 | Il bene è valutabile attendibilmente dall’ente? | Si/No | Se la risposta è “Sì”: Il bene deve essere iscritto in bilancio. Se la risposta è “No”: L’ente non può iscrivere il bene in bilancio. | Il valore del bene deve poter essere misurato in modo attendibile e rappresentativo al fine della sua rappresentazione in bilancio. |
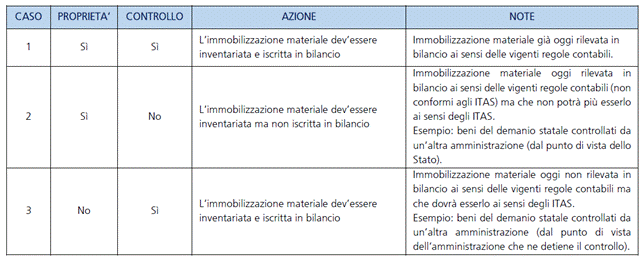
| 4.1 | Il bene è di proprietà dell’ente? | Si/No | Se la risposta è “Sì”: Il bene va inventariato. Se la risposta è “No”: Vedi domanda 4.2 seguente. | Se il bene è di proprietà ma non è controllato dall’ente non va iscritto in bilancio ma ne va data informazione nella nota integrativa. |
| 4.2 | Il bene non di proprietà è controllato dall’ente? | Si/No | Se la risposta è “Sì”: Il bene va inventariato. Se la risposta è “No”: Il bene non va inventariato. | |
Gestione delle variazioni e delle dismissioni: una differenza importante introdotta dalla contabilità accrual rispetto ai precedenti principi contabili è la sistematicità con la quale vanno aggiornati gli inventari comunali e la relativa iscrizione in bilancio dei beni – secondo apposite scritture in partita doppia – a seguito di eventi che modificano lo stato od il valore dei cespiti.
Tabella di sintesi per la ricognizione delle immobilizzazioni materiali da iscrivere in inventario:
Nella nota 158/2025 viene sottolineata l’importanza della revisione dei beni inventariati da iscrivere in bilancio secondo il seguente ordine di priorità:
1) beni immobili a uso ufficio;
2) infrastrutture pubbliche e beni demaniali;
3) beni culturali e architettonici di particolare valore;
4) beni mobili di rilevante valore economico.
Concetti chiave per l’immobilizzazione materiale secondo lo standard accrual:
1) Concetto di controllo del bene: Si riferisce alla capacità dell’ente di utilizzare la risorsa o di determinarne l’utilizzo da parte di terzi, beneficiando del relativo potenziale di servizio o dei flussi economici generati. Il controllo può sussistere anche in assenza di un titolo di proprietà, purché l’ente disponga di un valido titolo giuridico che le consenta di esercitare un controllo effettivo sul bene.
2) Potenziale di servizio: Il potenziale di servizio identifica la capacità del bene di contribuire al perseguimento degli obiettivi istituzionali dell’ente (come per gli immobili ad uso pubblico o beni culturali).
3) Capacità di generare benefici economici: Riguarda la possibilità di produrre flussi finanziari positivi (ad esempio immobili locati o musei a pagamento) o di ridurre flussi finanziari negativi.
N.B.: Beni privi di un’affidabile valutazione: Non devono essere iscritti in bilancio ma devono comunque essere inventariati.
Fase 2 – Valutazione iniziale (determinazione del valore contabile di apertura)
Obiettivo: attribuire un valore a ciascun bene secondo i criteri ITAS 4.
Azioni operative:
- Usare preferibilmente il criterio del costo storico (valore d’acquisto o costruzione).
- In assenza di costo certo, utilizzare:
- valore di stima basato su perizie interne o valori catastali aggiornati;
- valore di mercato (solo se attendibile).
- Applicare, se noto, il fondo ammortamento calcolato sulla vita utile residua del bene.
Scrittura contabile di apertura (esempio):
DARE Immobilizzazioni materiali – Fabbricati comunali XXX
AVERE Patrimonio netto – Patrimonio iniziale di apertura XXX
Fase 3 – Allineamento dei regolamenti e dei sistemi informativi
Obiettivo: garantire che il nuovo inventario “accrual” sia coerente con la gestione contabile.
Azioni operative:
- Aggiornare il Regolamento di inventariazione e contabilità patrimoniale.
- Adeguare il gestionale patrimoniale per includere:
- nuove dimensioni informative (anagrafica, acquisizione, variazioni, dismissione);
- collegamento con CUP, fonte di finanziamento e dati di ammortamento.
Fase 4 – Validazione finale e bilancio di apertura
Il bilancio di apertura delle immobilizzazioni materiali sarà composto:
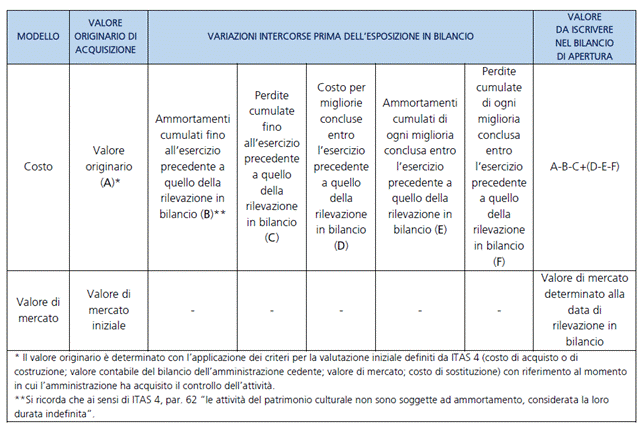
– per le immobilizzazioni già esistenti: dalla valutazione di tali attività in base al costo di sostituzione/valore di mercato meno il totale di ammortamenti cumulati più le migliorie capitalizzabili (manutenzione straordinaria), al fine di determinarne il valore al 31/12/20XX;
– per le immobilizzazioni di nuova acquisizione:
– dal costo storico;
– dal valore contabile del cedente;
– per il minore tra il valore di mercato ed il costo di sostituzione – se beni ricevuti da privati -;
– al valore d’uso – se appropriato – per i beni culturali.
Obiettivo: approvare e rendere operativo il nuovo inventario.
Azioni operative:
- Redigere una relazione di riconciliazione tra inventario 20XX e inventario 20XX (differenze, rettifiche, esclusioni).
- Verificare la quadratura con il bilancio di apertura.
- Approvare l’inventario “accrual” con determina del responsabile del servizio finanziario.
Tabella di sintesi delle valutazioni e delle variazioni per la valutazione del bene da iscrivere nel bilancio di apertura: