
Per Fiscal drag si intende la depauperazione del potere d’acquisto degli stipendi connesso al mancato aggiornamento degli scaglioni fiscali Irpef al variare del tasso di inflazione (vale a dire dell’indicizzazione degli scaglioni Irpef).
La riforma dell’IRPEF introdotta con la Legge di Bilancio 2025 ha reso il sistema fiscale più progressivo rispetto alla struttura dell’Irpef 2022[1]. La modifica degli scaglioni ex art. 11, D.P.R. 917/86 ha, quindi, aggravato il fenomeno in esame nel presente articolo. L’aggravamento del peso dell’Irpef è focalizzato sul c.d. “ceto medio” salariale, vale a dire sulla fascia stipendiale che ricade nel secondo scaglione Irpef compreso tra i 28.000 ed i 50.000 euro.
Usufruendo dei dati statistici a disposizione alla data odierna, proveremo a spiegare con quali proporzioni operi il drenaggio fiscale in esame e quali conseguenze determini sul lavoro e sulle famiglie.
Nel periodo 2011/2021[2] diminuiscono le coppie con figli ed aumentano i nuclei monogenitore[3]-. Oggi solo 3 famiglie su 10 sono composte da una coppia con figli[4]. I dati del censimento 2021[5] registrano il 68,8% di monogenitori con 1 figlio nei nuclei familiari nei 14 capoluoghi delle città metropolitane.
Alla luce delle evidenze statistiche sopra citate, elaboriamo un semplice esempio numerico a fini esemplificativi riferito ad un nucleo monogenitoriale con unico figlio a carico di 21 anni al 100%.
Esempio
Il nostro dipendente comunale Mario Rossi ha un reddito lordo imponibile Irpef annuo di € 40.000,00 ed un figlio a carico al 100% di 21 anni. Quali calcoli di convenienza economica si dovrà fare per comprendere qual è il costo opportunità del lavoro aggiuntivo, in termini orari e/o in termini di responsabilità, che il suo capo gli ha proposto per la somma imponibile annua di € 5.000? Quanta parte dei € 5.000 aggiuntivi rispetto ai 40.000 rimarranno nel suo portafoglio al netto dell’Irpef?
Proveremo a fare una simulazione dell’importo netto di Irpef che resta in tasca al nostro Mario, al lordo, in ogni caso, delle addizionali comunali e regionali all’Irpef e dei contributi carico lavoratore.
Ipotesi A: reddito imponibile € 40.000 annui lordi
All’1/1/2025 il nostro dipendente si trova nella seguente situazione fiscale:
Calcolo Irpef lorda anno 2025[6] (importi in euro):
28.000 X 23% = 6.440
12.000 X 35% = 4.200
Tot. reddito imponibile: 40.000 Totale Irpef lorda: 10.640
Quindi sul reddito imponibile di € 40.000 è stata calcolata l’Irpef lorda pari ad € 10.640 per l’esercizio 2025, che sarà dichiarata nel mod. 730/26, es. 2025, da presentarsi dal mese di aprile del 2026.
Detrazione per figlio a carico[7] al 100%:
950 X (95.000 – 40.000)/95.000 = 550
Detrazione per lavoro dipendente[8]:
1.910 X (50.000 – 40.000)/22.000 = 868,18
Irpef netta: 10.640-550-868,18 = 9.221,82
Aliquota Irpef media: 9.221,82/40.000 X 100 = 23,05%
Ipotesi B reddito imponibile 45.000 annui lordi
All’1/1/2025 il nostro dipendente si troverà, con i € 5.000 aggiuntivi da 1/1/2025, nella seguente situazione fiscale:
Calcolo Irpef lorda anno 2025 (importi in euro):
28.000 X 23% = 6.440
17.000 X 35% = 5.950
Totale reddito imponibile: 45.000 Totale Irpef lorda:12.390
Quindi sul reddito imponibile di € 45.000 è stata calcolata l’Irpef lorda pari ad € 12.390 per l’esercizio 2025, che sarà dichiarata nel mod. 730/26, es. 2025, da presentarsi dal mese di aprile del 2026.
Detrazione per figlio a carico al 100%:
950 X (95.000 – 45.000)/95.000 = 500
Detrazione per lavoro dipendente:
1.910 X (50.000 – 45.000)/22.000 = 434,09
Irpef netta: 12.390-500-434,09 = 11.455,91
Aliquota Irpef media: 11.455,91/45.000 X 100 = 25,46%
Dal confronto tra l’ipotesi A (imponibile pari ad € 40.000) e l’ipotesi B (imponibile pari ad € 45.000), sembrerebbe che l’unica variazione sia imputabile al leggero incremento dell’aliquota Irpef media che passa dal 23,05% al 25,46%. Ma è proprio così?
Aliquota Irpef marginale
Per effettuare delle valutazioni di convenienza economica dobbiamo prendere in considerazione non l’aliquota Irpef media ma l’aliquota Irpef marginale, vale a dire l’aliquota Irpef (prima dell’applicazione delle addizionali e dei contributi carico dipendente) che grava sul reddito aggiuntivo che è stato proposto al nostro impiegato quale promozione, nel nostro esempio pari ad € 5.000.
Calcolo dell’Irpef marginale nell’ipotesi B su € 5.000
L’aliquota Irpef marginale che grava sui € 5.000 aggiuntivi del nostro lavoratore rispetto al suo imponibile standard di € 40.000 si ottiene come segue:
Irpef netta sull’imponibile dell’ipotesi A = € 9.221,82
Irpef netta sull’imponibile dell’ipotesi B = € 11.455,91
Differenza + € 2.234,09
La differenza è pari all’incremento Irpef effettivo imputabile all’aumento dell’imponibile annuo di € 5.000. All’importo di maggiore Irpef di € 2.234,09 andranno poi aggiunte le addizionali comunali e regionali ed i contributi a carico del lavoratore.
Determinazione dell’aliquota Irpef marginale
2.234,09/5.000 = 44,68%
L’aliquota Irpef marginale, vale a dire che colpisce l’incremento marginale del reddito imponibile annuo di € 5.000 è in realtà pari al 44,68%.
In sintesi, a Mario resteranno in tasca € 2.765,91, comunque al lordo delle addizionali e dei contributi, così determinati:
5.000 – 2.234,09 = 2.765,91
Pertanto, al netto di addizionali e contributi, sicuramente meno del 50% dell’imponibile annuo ricevuto quale aumento e pari ad € 5.000 nell’esempio proposto.
Schematizzando, possiamo proporre il seguente grafico di sintesi:
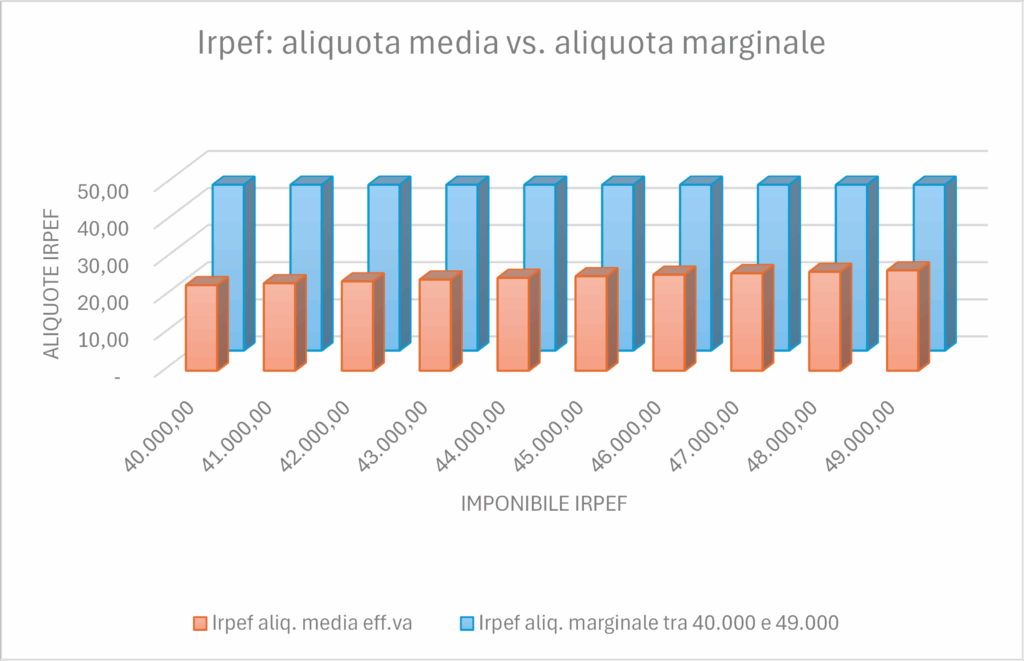
Il grafico illustra il confronto fra l’aliquota Irpef media e l’aliquota Irpef marginale, al variare del reddito imponibile Irpef annuo da € 40.000 ad € 49.000 in base a scaglioni di 1.000 euro ciascuno.
L’aliquota media – in arancione nel grafico – varia dal 23,05% per l’imponibile di € 40.000 fino al 27,03% per un imponibile di € 49.000, ma l’aliquota marginale – in azzurro nel grafico -, vale a dire l’Irpef che il nostro lavoratore si vedrà decurtare per ogni 1.000 euro di incremento ulteriore rispetto ai 40.000 assunti come base e fino ai 49.000, è fissa e pari al 44,68%.
L’esempio sopra illustrato dimostra in qual modo il gettito fiscale erariale ai fini Irpef aumenta per il solo effetto dell’inflazione secondo il fenomeno del fiscal drag, senza che i lavoratori abbiano goduto di incrementi stipendiali reali. L’aliquota marginale del 44,68% per ogni mille euro aggiuntivi di reddito imponibile oltre i 40.000 e fino ai 49.000 relativa all’esempio di una famiglia monogenitoriale con 1 figlio a carico di anni 21 è infatti superiore all’aliquota Irpef del 43% che, secondo il sistema progressivo dell’imposta vigente da 1/1/2025, dovrebbe gravare solo i redditi di imponibile superiore ad € 50.000.
Il fiscal drag contribuisce inoltre – indirettamente – a raffreddare l’inflazione dato che incide sul potere di spesa delle famiglie comprimendo la relativa spesa per consumi finali ed abbassando la dinamica al rialzo dei prezzi dei beni al consumo mediante la riduzione della domanda aggregata.
Purtroppo non risolve i problemi legati alla dinamica inflazionistica da costi (energia, materie prime, shock esterni) ed ha indiscutibili effetti recessivi.
I contratti collettivi degli enti locali riportano, come noto, gli importi lordi degli aumenti contrattuali di volta in volta riconosciuti ai dipendenti per fascia di inquadramento. Ma di quanto aumentano, in realtà, gli stipendi, all’aumentare del reddito imponibile?
La propensione al lavoro
Ogni dipendente conosce bene quanto poco gli rimane di ogni aumento contrattuale ricevuto in busta paga. Dovremmo quindi considerare la propensione al lavoro indipendentemente dai benefici economici che il lavoro genera o non genera all’aumentare del salario?
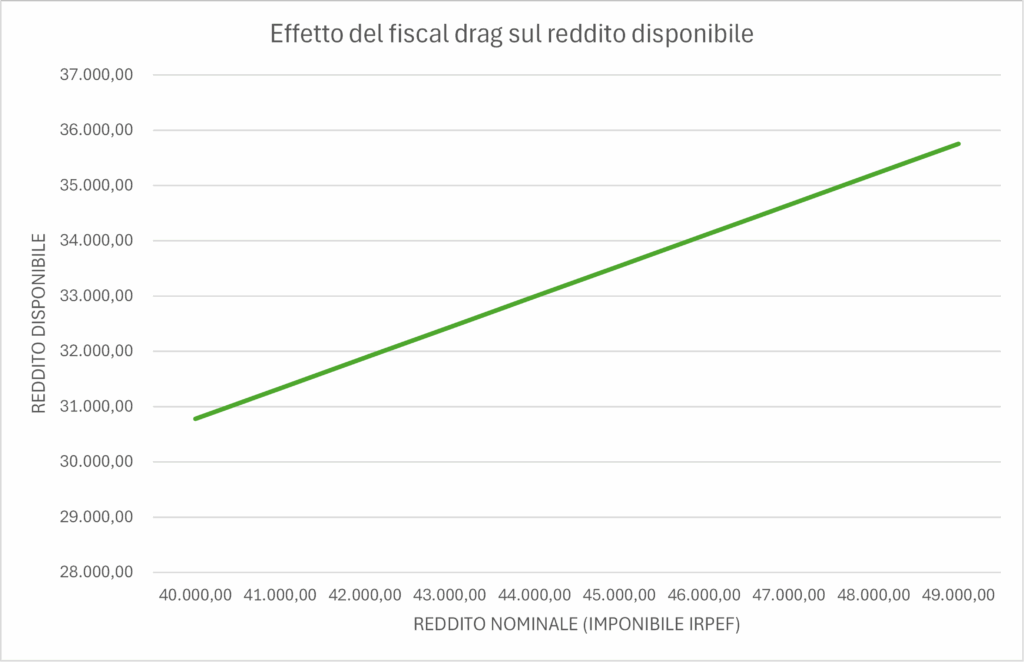
Nel grafico sottostante è rappresentato il rapporto tra l’aumento del reddito nominale imponibile Irpef (sempre nell’intervallo tra 40.000 e 49.000 euro) e l’aumento del reddito disponibile al lordo delle addizionali e dei contributi carico lavoratore. Come si può notare la retta risultante dal grafico dimostra che all’aumentare del reddito imponibile il reddito disponibile cresce in misura meno che proporzionale, generando una retta con inclinazione inferiore a 45°:
[1] Si veda l’interessante articolo “La riforma dell’Imposta sul Reddito delle Persone Fisiche introdotta con la Legge di Bilancio per il 2025 ha reso il sistema fiscale più progressivo rispetto alla struttura dell’Irpef nel 2022. Di conseguenza gli effetti del fiscal drag si sono accentuati, in particolare per la categoria dei lavoratori dipendenti“, 31.7.2025, di Francesco Scinetti – reperibile sul sito itinerariprevidenziali.it.
[2] Si veda l’articolo “Le nuove famiglie, più monogenitori e meno coppie con figli“, ANSA, 26.11.2024, di Chiara Acampora.
[3] Vedasi comunicato Istat 26.11.2024.
[4] Dati Istat al 9.9.2025 da “Previsioni della popolazione residente e delle famiglie – Base 1/1/2024“, dal sito Istat.it.
[5] Vedi Tavola 7 – Anno 2021 – “I nuclei familiari nei censimenti della popolazione“, 26.11.2024, sito Istat.it.
[6] Art. 11, co. 1, D.P.R. 917/86.
[7] Art. 12, co. 1, lett. c), D.P.R. 917/86.
[8] Art. 13, co. 1, lett. c), D.P.R. 917/86.