
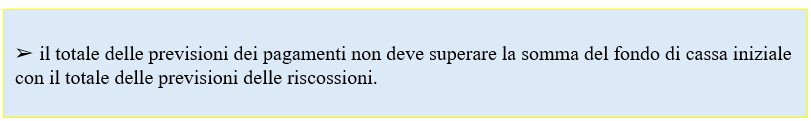
Proposizione 2 rende esplicito un “cap” ai pagamenti che, nei bilanci in equilibrio, di fatto già vale:
l’impatto è soprattutto di controllo e “blocco” ex ante.
2) Pagamenti – cap: pagamenti ≤ cassa iniziale + riscossioni
Dati di base:
- Stanziamenti entrate di competenza 2026: 9.900
- Stanziamenti spese di competenza 2026: 9.900 (equilibrio di competenza)
- Fondo di cassa iniziale 1/1/2026: 800
- Previsioni di cassa riscossioni (no partite di giro): 10.600
Nota: un bilancio “in equilibrio di cassa” già eguaglia pagamenti e (cassa iniziale + riscossioni). La proposizione 2 rende esplicito il tetto, più che cambiare la prassi.
A) Previgente
| Voce | Importo |
| Fondo cassa iniziale | 800 |
| Previsioni di cassa riscossioni | 10.600 |
| Totale mezzi di cassa | 11.400 |
| Previsioni di cassa pagamenti | 11.400 |
- Equilibrio di competenza: 9.900 = 9.900 ✅
- Equilibrio di cassa: 11.400 = 800 + 10.600 ✅
B) Nuova regola proposta da Arconet (Proposizione 2)
Vincolo: pagamenti ≤ 800 + 10.600 = 11.400.
Il bilancio già lo rispetta (pagamenti = 11.400).
| Voce | Importo |
| Totale mezzi di cassa (iniziale + riscossioni) | 11.400 |
| Previsioni di cassa pagamenti (soggette al cap) | 11.400 |
- Equilibrio di competenza: 9.900 = 9.900 ✅
- Equilibrio di cassa: 11.400 = 11.400 ✅
- Differenza pratica: qui non cambio i numeri; cambia il controllo formale (il cap è ora una regola espressa e verificabile). E’ una regola utile in casi borderline, in cui si ricadrebbe nell’ obbligo di ridimensionare i pagamenti entro il plafond.