
La reimputazione dei residui è uno strumento essenziale per garantire la trasparenza e l’efficienza nella gestione finanziaria degli enti locali nonché l’attendibilità dei documenti di bilancio. Cercheremo, nel presente articolo, di sintetizzare le principali problematiche applicative dei principi contabili vigenti relative alla gestione dei residui tramite reimputazione, proponendo uno schema di sintesi della metodologia contabile a disposizione al fine del rispetto del requisito dell’esigibilità introdotto dalla competenza finanziaria potenziata di cui al D. Lgs. 118/2011.
Il riaccertamento ordinario annuale
In base all’art. 3, co. 4, D. Lgs. 118/2011 i residui attivi e passivi devono essere riaccertati annualmente per verificare le ragioni del loro mantenimento in bilancio.
Secondo i principi della competenza finanziaria potenziata l’introduzione del FPV – Fondo pluriennale vincolato – negli enti locali, ha comportato l’obbligo di far confluire in tale fondo:
– le spese impegnate ma non ancora liquidate che si prevede di sostenere negli esercizi futuri;
– le entrate accertate a copertura degli impegni che confluiscono nel FPV.
Al fine di evitare future insufficienze di cassa non solo i residui attivi di incerto realizzo – non adeguatamente garantiti dal FCDE – o inesistenti 1devono essere eliminati, ma anche la revisione e riprogrammazione annuale dell’esigibilità degli impegni ed accertamenti, in competenza ed a residuo, risulta di fondamentale importanza sia per la programmazione dei flussi di cassa dell’ente 2, sia per l’attendibilità del rendiconto e del risultato di amministrazione. Tramite l’annuale riaccertamento ordinario i residui passivi possono essere eliminati se:
– non correlati ad obbligazioni giuridicamente perfezionate, ed in tal caso deve esserne indicata la fonte di copertura;
– a seguito della reimputazione agli esercizi nei quali divengono esigibili. Trattasi di spese impegnate, liquidate o liquidabili nell’esercizio di riferimento ma non pagate.
Impegni del FPV: gli impegni pluriennali ad esigibilità futura
Gli impegni pluriennali del FPV corrispondono:
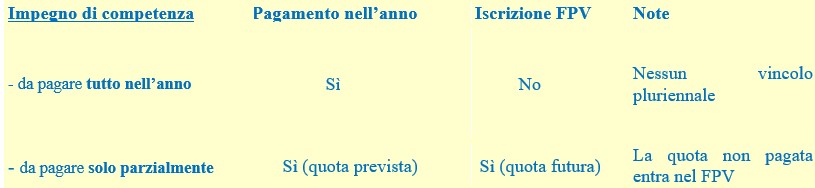
1) ad una quota di impegni dell’esercizio che non verrà pagata nell’esercizio di riferimento – in cui sono stati contabilizzati – ma nei successivi, secondo il seguente schema:
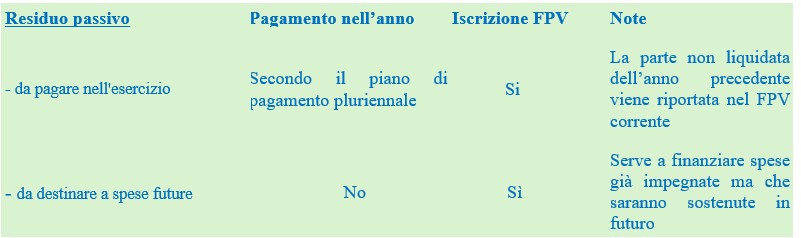
2) agli impegni a residui: rientrano nel FPV come spese future e residui da pagare. Schematizzando:
Accertamenti del FPV: gli accertamenti a specifica destinazione con esigibilità futura
Gli accertamenti vincolati del FPV corrispondono alle entrate con specifica destinazione (trasferimenti vincolati, mutui, contributi vincolati su più esercizi, ecc.), che finanziano impegni del FPV.
In sintesi, il FPV è uno strumento per trasferire accertamenti ed impegni agli esercizi successivi mantenendo il bilancio in equilibrio di competenza e di cassa. Lo schema di funzionamento del FPV può essere riassunto nel seguente esempio:
Esempio 1: il funzionamento del FPV

Nell’es. 2023 a fronte di un’entrata a specifica destinazione di € 100.000 è stato contabilizzato un impegno in competenza (2023) di € 50.000, rimandando la restante spesa di € 50.000 all’es. 2024 tramite iscrizione in entrata nel FPV es. 2024 – vedasi freccia azzurra -. La quota di € 50.000 traslata all’es. 2024 tramite il FPV è stata spesa nell’es. 2024 con impegno di competenza es. 24 di € 30.000 rimandando la quota di € 20.000 all’es. 2025 sempre tramite FPV – freccia arancione -. Nell’es. 2025 con un impegno di € 20.000 in competenza 2025 completamente liquidato è stato così interamente utilizzato l’originario accertamento in entrata di € 100.000 a specifica destinazione.
La verifica della variazione dell’esigibilità di accertamenti ed impegni del FPV
Il fondo si concretizza negli idonei stanziamenti di entrata e di uscita, soggetti a variazione di bilancio al variare della esigibilità degli impegni ivi contenuti entro il termine di approvazione del rendiconto 3 . La variazione di bilancio, da approvarsi con delibera di Giunta, ha ad oggetto gli stanziamenti del FPV dell’esercizio in corso e del precedente, e si rende necessaria al fine della reimputazione delle entrate e delle spese riaccertate. A seguito della variazione gli stanziamenti del FPV risultano idonei a contenere gli accertamenti e gli impegni sopra descritti in sintesi.
Il fondo riguarda prevalentemente le spese in conto capitale ma può essere destinato a garantire la copertura di spese correnti, ad esempio quelle impegnate a fronte di entrate derivanti da trasferimenti correnti vincolati, esigibili in esercizi precedenti a quelli in cui è esigibile la corrispondente spesa.
La reimputazione degli impegni e degli accertamenti
Oggetto di reimputazione sono tutte le entrate e le spese accertate e impegnate non esigibili nell’esercizio considerato, che andranno reimputate in sede di riaccertamento ordinario dei residui all’esercizio in cui diventeranno esigibili.
La reimputazione di un impegno che a seguito di eventi successivi alla registrazione in contabilità risulta non più esigibile nell’esercizio cui il rendiconto si riferisce, prescindendo dalla natura vincolata o destinata delle entrate che lo alimentano, è effettuata incrementando, di pari importo, il fondo pluriennale di spesa, al fine di consentire, nell’entrata degli esercizi successivi, l’iscrizione del fondo pluriennale vincolato a copertura delle spese reimputate.
Nell’esempio 2 sotto riportato un impegno di competenza dell’es. 2025 viene reimputato – a seguito di variazioni di esigibilità tramite riaccertamento ordinario dei residui propedeutico al rendiconto 2025 – al bilancio di previsione 2026, mediante l’utilizzo del FPV. Lo schema di sintesi è il seguente:
Esempio 2: reimputazione degli impegni tramite FPV
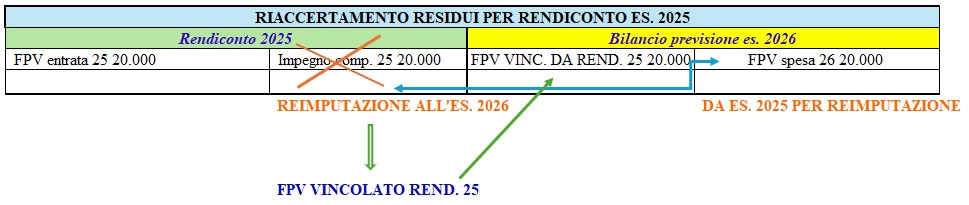
La reimputazione al bilancio 2026 dell’impegno di competenza dell’es. 2025 comporterà un FPV da rendiconto 2025 in entrata di + € 20.000 che finanzierà il corrispondente impegno contenuto nel FPV 2026 in uscita di € 20.000. Le spese reimpegnate alle quali non corrispondono entrate riaccertate nel medesimo esercizio devono infatti trovare copertura finanziaria nel FPV.
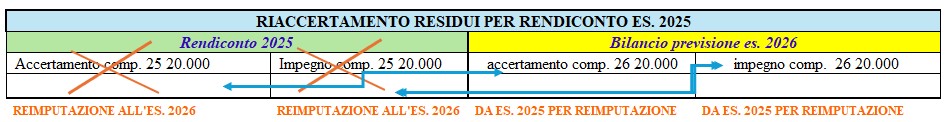
La costituzione del fondo pluriennale vincolato risultante dal rendiconto invece non sarà effettuata in caso di reimputazione contestuale di entrate e di spese, come nell’esempio 3 sotto riportato:
Esempio 3: reimputazione di accertamento e corrispondente impegno
Limiti e condizioni della reimputazione
Il funzionamento sopra illustrato del FPV soggiace però ad alcuni limiti:
1. al fine della reimputazione dei residui di entrata e dei corrispondenti impegni è necessario disporre di cronoprogrammi aggiornati delle tempistiche di realizzazione pluriennale dell’investimento cui afferiscono 4;
2. non riguarda residui privi di obbligazioni giuridiche perfezionate, che devono invece essere eliminati dal bilancio. La reimputazione è ammessa solo per i residui attivi e passivi che corrispondono ad obbligazioni giuridiche perfezionate e non ancora esigibili;
3. i residui che non corrispondono a obbligazioni giuridiche perfezionate devono essere cancellati dalle scritture contabili, con adeguata motivazione. Se l’impegno eliminato aveva un vincolo di destinazione, l’importo deve essere destinato all’avanzo di amministrazione e applicato al bilancio dell’esercizio successivo.
4. la reimputazione dei residui deve essere conforme alla tempistica della scadenza: se un credito non è esigibile al 31 dicembre, deve essere cancellato e reimputato all’esercizio in cui diventa esigibile.
5. la reimputazione contestuale di accertamenti ed impegni non comporta il transito dal FPV dei relativi accertamenti ed impegni.
FPV e contributi a rendicontazione (fondi PNRR, ecc.)
La sezione di controllo della Corte dei Conti della Lombardia 5 evidenzia il rapporto di “mutua esclusione” tra contributi a rendicontazione e FPV, dato che il funzionamento del FPV presuppone che l’entrata preceda la spesa, mentre nei contributi a rendicontazione l’entrata segue la spesa. La Corte testualmente afferma: “… La contabilizzazione di contributi a rendicontazione come quello del PNRR oggetto di istruttoria, quindi, è incompatibile con la costituzione del FPV per spese in conto capitale: gli impegni di spesa, in questo caso, dovranno essere imputati, secondo il cronoprogramma dell’investimento, agli esercizi in cui si prevede di sostenere la spesa, ossia agli esercizi in cui la spesa diventa esigibile alla maturazione degli stati di avanzamento; gli accertamenti dovranno essere conseguentemente imputati agli esercizi in cui la spesa già sostenuta per ogni stato di avanzamento sarà rendicontata, e l’entrata diventa esigibile a sua volta.”.
A parere dell’autore le conclusioni della corte sopra riportate comporterebbero il finanziamento iniziale con entrate proprie o altre entrate di bilancio di ogni opera PNRR, in difformità da quanto chiarito da Arconet nella FAQ n. 48 del 15.12.2021. In tale FAQ Arconet afferma testualmente: “Se i decreti prevedono l’erogazione delle risorse sulla base della rendicontazione annuale o infrannuale dei SAL, le entrate sono accertate nell’esercizio di assegnazione delle risorse con imputazione agli esercizi previsti nel cronoprogramma delle spese oggetto del finanziamento……b. Alla fine dell’esercizio, nelle more del perfezionamento delle obbligazioni di spesa, le risorse accertate confluiscono nel risultato di amministrazione e, trattandosi di risorse vincolate, possono essere applicate al bilancio di previsione del triennio successivo. L’utilizzo di tali risorse è consentito anche agli enti in disavanzo in deroga ai limiti previsti dall’art. 1, commi 897 e 898, della legge 30 dicembre 2018, n. 145 (art. 15, comma 3 DL n. 77 del 2021).”
Appare altresì evidente che l’avvio e l’esecuzione delle opere PNRR dopo averle finanziate in bilancio con “altri fondi di bilancio” avrebbe ulteriormente ritardato l’iter di tali investimenti. Nel rispetto degli equilibri di bilancio il comune avrebbe infatti dovuto individuare fonti di finanziamento preliminari “alternative” ai fondi PNRR e dai contributi a rendicontazione per questi esplicitamente previste.
In sintesi, il problema applicativo delle pur corrette indicazioni dei magistrati contabili riguarda il fatto che gli impegni di spesa finanziati con contributi a rendicontazione, tra i quali i fondi PNRR, dovrebbero essere finanziati, al fine del loro inserimento nel piano degli investimenti dell’ente locale, da altri fondi di bilancio, non sempre a disposizione delle amministrazioni nel momento di sottoscrizione del contratto di appalto, che costituisce il momento nel quale è indispensabile procedere alla registrazione dell’impegno di spesa in contabilità. Tale impegno contrattuale, sebbene suddiviso in SAL anche su un arco pluriennale, deve trovare integrale copertura in entrata da un corrispondente accertamento, al fine del mantenimento degli equilibri. In tal senso risulta congrua la risposta fornita da Arconet nella FAQ n. 48. Quindi, anche se secondo le più recenti pronunce dei magistrati contabili non è possibile gestire le entrate e le spese per opere finanziate con contributi a rendicontazione – tra i quali i finanziamenti PNRR – “iscrivendo in entrata i contributi a rendicontazione prima del verificarsi della condizione legittimante il maturare del credito nei confronti del soggetto erogante – l’ente andrebbe a sovrastimare le entrate relative all’esercizio in cui esse vengono in tal modo anticipatamente imputate, con conseguente rischio per i complessi equilibri del bilancio attraverso una dilatazione della capacità di spesa”6 per poi essere conservate a residuo (attivo n.d.a.) perchè tale procedura risulta in contrasto con il principio contabile di cui al punto 3.6, lett. c), All. 4/2, D. Lgs. 118/2011, di fatto tale procedura è quella indicata da Arconet sin dal 2021 per la contabilizzazione di tali particolari categorie di fonti di finanziamento di opere pluriennali.
- Si rimanda alla Delibera della Corte dei Conti sez. reg. di controllo per l’Emilia-Romagna, n. 182/2023/PRSE, paragrafi da 3.1.3 a 3.1.7, per la sintesi delle procedure contabili vigenti per la conservazione dei residui attivi.
- Il bilancio di cassa dell’esercizio deve consentire un saldo di cassa pari o superiore a zero in base all’art. 162, co. 1 e 6, Tuel. Da ultimo l’art. 6, co. 1, D.L. 155/2024, conv. con modif. in L. 189/2024, ha reso obbligatorio per tutte le PA la redazione, entro ogni 28/2, del piano annuale dei flussi di cassa al fine del monitoraggio del cronoprogramma dei pagamenti e degli incassi dell’esercizio di riferimento.
- Vedasi art. 175, co. 5-bis, lett. e), D. Lgs. 267/2000.
- Si veda in merito la Delibera della Corte dei Conti, sez. reg.le di controllo della Lombardia, 143/2024/PRSP. Si segnala che la Corte non ritiene una valida giustificazione al fine della mancata reimputazione dei residui attivi soggetti a rendicontazione l’assenza di cronoprogrammi di spesa.
- Si vedano le Delibere della Corte dei Conti, sez. reg.le di controllo della Lombardia, 313/2023/PRSP, 92/2024/PRSP e 95/2024/PRSP.
- Delibera Sez. reg. contr. Emilia-Romagna, n. 110/2023/PRSE. Con riferimento alla corretta contabilizzazione dei fondi PNRR, così come disciplinato dalla FAQ n. 48 di Arconet del 15.12.2021, la Corte si discosta evidenziando che, nonostante una iscrizione di pari importo nel FPV neutralizzi l’effetto espansivo sulla spesa, permangono le alterazioni sugli indicatori di deficitarietà strutturale ex art. 242 Tuel, in violazione dei principi di veridicità, attendibilità, correttezza e comprensibilità del bilancio.