Arconet ha approvato il 28/1/2026 il nuovo paragrafo 3.3-bis, All. 4/2, D. Lgs. 118/2011, inerente il metodo accelerato di riduzione del Fondo crediti di dubbia esigibilità. L’impianto resta sostanzialmente identico a quello già delineato nella riunione del 26/11/2025: il resoconto di gennaio non innova la struttura della disciplina, ma la rende immediatamente applicabile. Lo stesso articolo pubblicato su questo sito il 13/1/2026, dal titolo “Metodo accelerato di riduzione del Fondo Crediti Dubbia Esigibilità (F.C.D.E.): la proposta Arconet del 26.11.2025”, aveva già messo in evidenza i cardini della misura.
Città metropolitane, province, comuni e unioni di comuni possono determinare il FCDE di previsione facendo riferimento ai risultati dell’esercizio in cui, in sede di rendiconto, sia stato formalmente accertato un miglioramento della capacità di riscossione rispetto alla media del triennio precedente, a condizione che sia stato anche formalmente attivato un progetto almeno triennale di accelerazione della riscossione. La riduzione accelerata del fondo non nasce pertanto da una semplice fotografia favorevole del rendiconto, ma richiede anche una scelta organizzativa strutturata.
Il resoconto di gennaio conferma che la prima applicazione può avvenire in sede di assestamento del bilancio 2026-2028 oppure in sede di approvazione dei bilanci 2027-2029, 2028-2030 e 2029-2031. È esclusa invece la possibilità di prima applicazione del metodo accelerato in sede di assestamento dei bilanci di previsione successivi al BP 2026/2028.
Per gli enti che calcolano il FCDE con il rapporto tra incassi di competenza e accertamenti dell’esercizio, il miglioramento viene verificato sull’esercizio considerato rispetto alla media del relativo triennio. Per gli enti che, invece, includono anche gli incassi dell’anno successivo in conto residui dell’anno precedente, la verifica slitta di un esercizio. Il meccanismo è sempre lo stesso: primo anno con capacità del singolo esercizio, anni successivi con media progressiva delle capacità di riscossione, fino al rientro nel metodo ordinario fondato sui cinque esercizi.
Il vero elemento di cautela, anche questo già presente nell’impianto originario, è la clausola di salvaguardia. Dal terzo esercizio di applicazione del metodo accelerato, se il rendiconto non conferma il miglioramento della capacità di riscossione rispetto alla media del triennio di riferimento, l’ente deve tornare al metodo ordinario già dal bilancio in corso di gestione, con rideterminazione in sede di assestamento. Più che una corsia preferenziale per abbattere il FCDE, dunque, il nuovo 3.3-bis delinea una riduzione condizionata, strettamente legata alla prova della continuità del miglioramento.
In termini operativi:
Nel nostro esempio, di cui al file excel qui scaricabile per il download, se la prima applicazione del metodo accelerato avviene col BP 2027-2029, allora:
- 1° esercizio di applicazione = BP 2027
- 2° esercizio di applicazione = BP 2028
- 3° esercizio di applicazione = BP 2029
A partire da questo terzo esercizio scatta la verifica di conferma.
Come si fa la verifica per il BP 2029
Per il caso ordinario del par. 3.3-bis, lettera a), la verifica consiste nel verificare se la capacità di riscossione dell’esercizio da controllare è migliorata rispetto alla media del triennio che comprende anche quell’esercizio.
Quindi, per il BP 2029-2031, la verifica è la seguente:
- si guarda il rendiconto 2027
- si verifica se la capacità di riscossione 2027 è migliore della media del triennio 2025-2027
Esattamente come dice l’esempio ARCONET: per il BP 2029-2031 occorre verificare che il rendiconto 2027 confermi il miglioramento della capacità di riscossione 2027 rispetto alla media del triennio 2025-2027.
In formula
Usando il metodo di cui alla lettera a): CR2027>media(CR2025,CR2026,CR2027)
dove: CRX=accertamenti esercizio X/incassi di competenza esercizio X
Se questa condizione è confermata, nel BP 2029-2031 si continua con il metodo accelerato e si calcola il FCDE come:
- 1 – media delle capacità 2025, 2026 e 2027
Se invece non è confermata:
- il BP 2029-2031 torna al metodo ordinario
- e il BP 2028-2030 in corso di gestione va rideterminato in assestamento col metodo ordinario
Attenzione a un punto logico importante
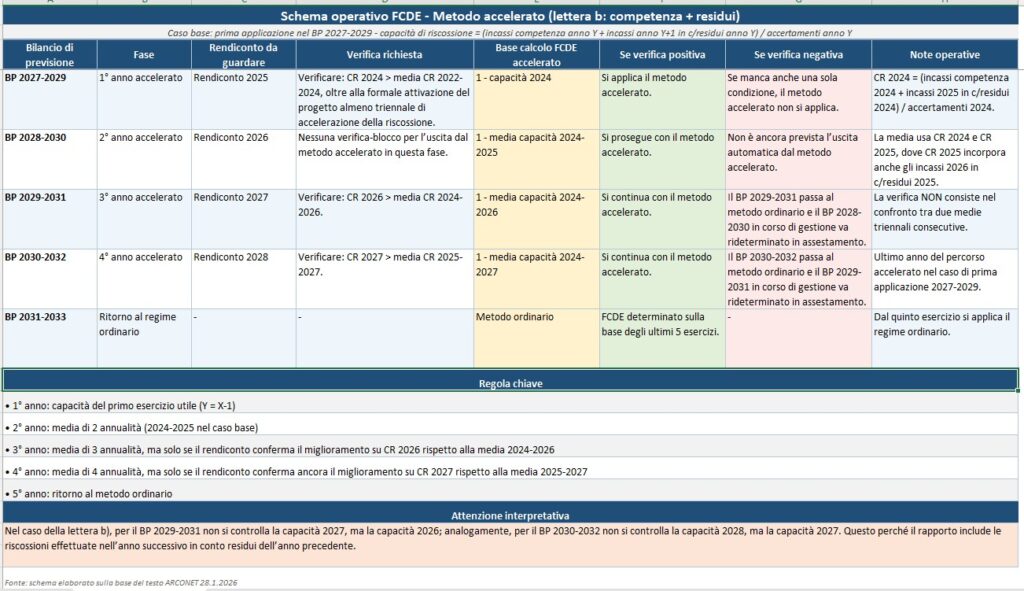
Se l’ente usa invece il metodo della lettera b)
Allora, per il BP 2029-2031, il controllo non è su 2027, ma su 2026:
- si guarda il rendiconto 2027
- e si verifica se la capacità di riscossione 2026 è migliore della media del triennio 2024-2026
quindi: CR2026(b)>media(CR2024(b),CR2025(b),CR2026(b))
dove il rapporto comprende anche gli incassi dell’anno successivo in conto residui.
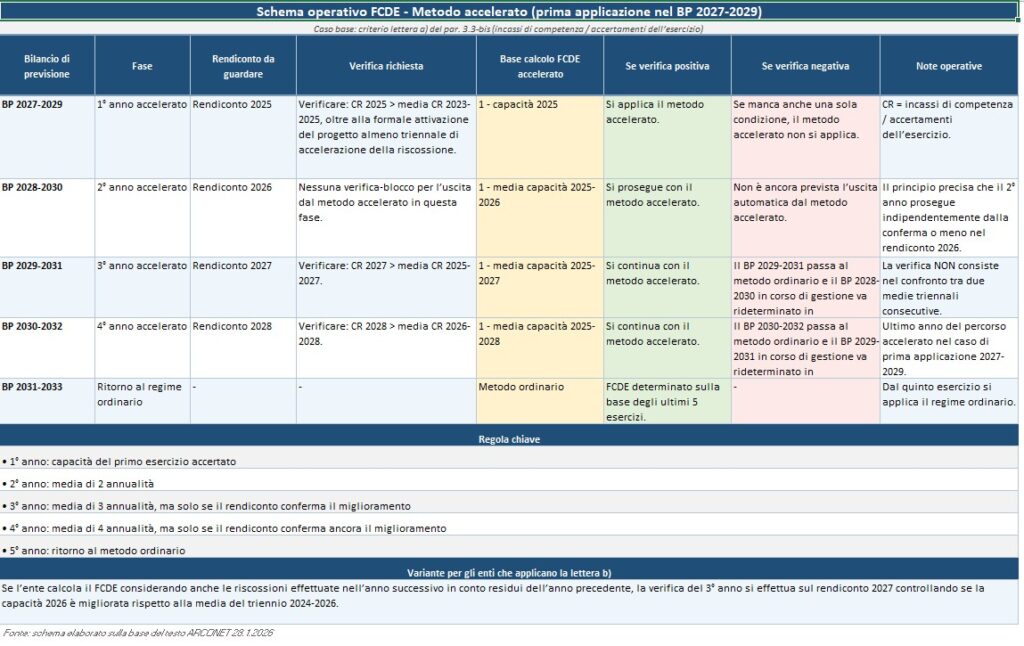
Schema operativo anno per anno riferito al caso base:
- prima applicazione del metodo accelerato nel BP 2027-2029
- ente che applica il criterio della lettera a) del par. 3.3-bis:
incassi di competenza/ accertamenti dell’esercizio
Schema operativo del metodo accelerato FCDE lett. a)
1) BP 2027-2029
È il primo esercizio di applicazione del metodo accelerato.
Con l’approvazione del rendiconto 2025 deve essere verificato:
- il miglioramento della capacità di riscossione 2025 rispetto alla media del triennio 2023-2025
- l’attivazione formale di un progetto almeno triennale di accelerazione della riscossione
Quale percentuale FCDE si applica
Nel BP 2027-2029 la % FCDE accelerato è pari a:
- complemento a 100 della capacità di riscossione 2025
quindi: %FCDE=100−CR2025
dove CR2025=accertamenti 2025/incassi di competenza 2025
Base di calcolo
- capacità 2025
2) BP 2028-2030
È il secondo esercizio di applicazione del metodo accelerato.
Per questo secondo anno, il principio dice che si prosegue:
- anche indipendentemente dal fatto che il rendiconto 2026 confermi o no il miglioramento
Quindi qui non c’è ancora una verifica-blocco che faccia uscire dal metodo accelerato.
Quale percentuale FCDE si applica
Nel BP 2028-2030 la % FCDE accelerato è pari a:
- complemento a 100 della media delle capacità 2025 e 2026
quindi: %FCDE=100−(CR2025+CR2026)/2
Base di calcolo
- media capacità 2025-2026
3) BP 2029-2031
È il terzo esercizio di applicazione del metodo accelerato.
Da qui scatta la verifica prevista dal principio.
Con l’approvazione del rendiconto 2027 è necessario verificare:
- la capacità di riscossione 2027 è migliorata rispetto alla
- media del triennio 2025-2027
quindi si deve controllare se: CR2027>media(CR2025,CR2026,CR2027)
Se la verifica è positiva
Nel BP 2029-2031 si continua con il metodo accelerato e si applica:
- complemento a 100 della media delle capacità 2025, 2026 e 2027:
%FCDE=100−media(CR2025+CR2026+CR2027)
Se la verifica è negativa
Succedono due cose:
- il BP 2029-2031 va determinato con il metodo ordinario
- il FCDE stanziato nel BP 2028-2030 in corso di gestione va
rideterminato in assestamento con il metodo ordinario
Base di calcolo se la verifica è positiva
- media capacità 2025-2027
4) BP 2030-2032
È il quarto esercizio del percorso accelerato, ma solo se la verifica precedente è andata bene.
Con l’approvazione del rendiconto 2028 è necessario verificare se:
- la capacità di riscossione 2028 è migliorata rispetto alla
- media del triennio 2026-2028
quindi: CR2028>media(CR2026,CR2027,CR2028)
Se la verifica è positiva
Nel BP 2030-2032 applichi:
- complemento a 100 della media delle capacità 2025, 2026, 2027 e 2028:
%FCDE=100−(CR2025+CR2026+CR2027+CR2028)/4
Se la verifica è negativa
Succedono due cose:
- il BP 2030-2032 passa al metodo ordinario
- il BP 2029-2031 in corso di gestione va rideterminato in assestamento con metodo ordinario
Base di calcolo se la verifica è positiva
- media capacità 2025-2028
5) BP 2031-2033
Da questo punto, nel tuo esempio, termina il metodo accelerato.
Quale metodo si applica
Si torna al metodo ordinario, cioè:
- FCDE determinato sulla base dei risultati degli ultimi 5 esercizi
Base di calcolo
- quinquennio ordinario
Tabella schema operativo par. 3.3-bis, lett. a):
Formula pratica da ricordare
La regola chiave è questa:
- 1° anno: si usa la capacità del primo anno accertato
- 2° anno: si fa la media di 2 anni
- 3° anno: si fa la media di 3 anni, ma solo se il rendiconto conferma il miglioramento
- 4° anno: si fa la media di 4 anni, ma solo se il rendiconto conferma ancora il miglioramento
- 5° anno: si torna all’ordinario
Punto delicato da non sbagliare
Per il BP 2029 la verifica è:
- capacità 2027 vs media 2025-2027
Per il BP 2030 la verifica è:
- capacità 2028 vs media 2026-2028
Nel caso di opzione per il metodo di cui alla lett. b) (incassi in c/competenza anno Y + incassi in c/residui anno Y) avremo invece il seguente schema operativo, qui riepilogato in forma tabellare (vedasi anche esempio svolto nel file excel scaricabile):
Tabella schema operativo par. 3.3-bis, lett. b):