
Una delle principali contraddizioni nel panorama di innovazioni contabili introdotte per la gestione dei bilanci comunali – tra le quali da ultimo la contabilità accrual – è che apparentemente il principio cardine dei bilanci locali non deve cambiare: il comune non deve produrre un profitto, vale a dire un utile in senso economico nella realizzazione degli interessi della collettività. In quanto pubblica amministrazione, l’ente locale deve limitarsi a mantenere il pareggio. Nulla è variato anche a seguito dell’introduzione della contabilità accrual, basata su principi contabili economico-patrimoniali e scritture in partita doppia.
Il quadro concettuale appare nel complesso piuttosto stridente. L’osservazione e l’analisi dei bilanci comunali non può esimersi dal considerare come e con quali risultati viene realizzata la gestione dei principali servizi pubblici cui gli enti locali sono tuttora preposti, vale a dire la gestione del servizio idrico, del servizio rifiuti, energia (gas, elettricità) al quale va aggiunto il delicatissimo settore dei trasporti pubblici. Nel presente articolo si fa riferimento, per i settori gestiti da più pubbliche amministrazioni (come, ad esempio, il servizio energia e gas o il servizio dei trasporti), alla quota di competenza dell’ente locale perché incidente sui relativi bilanci.
Affermare che i servizi in esame non debbano essere valutati sulla base del profitto d’impresa non è solo un’assurdità economico-aziendalistica, ma un’affermazione del tutto non veritiera. La gestione imprenditoriale dei principali servizi pubblici a rilevanza economica conduce non solo al conseguimento di profitti o utili d’impresa, ma allo sviluppo territoriale degli ambiti interessati mediante la riduzione delle tariffe applicate all’utenza, la diffusione capillare dei servizi e l’innovazione delle forme di erogazione dei medesimi tramite l’implementazione di ricerca e sviluppo.
La recente riforma della contabilità finanziaria comunale in senso economico-patrimoniale (accrual), se e quando sarà implementata ed operativa, non è altro che l’adattamento di principi contabili privatistici alla pubblica amministrazione. L’obiettivo non è quello di condurre ogni ente locale a produrre profitto, ma rendere le risorse finanziarie “consumate” dall’ente confrontabili sia nel contesto europeo, sia nel contesto nazionale di riferimento. In realtà nel contesto nazionale i principali servizi a rilevanza economica sotto controllo pubblico comunale sono gestiti quasi esclusivamente tramite società multiservizi o multiutility.
La demonizzazione dell’utile di esercizio nella PA
Il concetto economico di “utile di esercizio” è da sempre escluso da ogni dottrina sull’impostazione contabile della pubblica amministrazione. La PA, apparato burocratico in cui ogni nozione di efficacia e di efficienza è di fatto anacronistica, consuma risorse ma non ne produce. In ottica aziendalistica – come vedremo nel prosieguo – consuma valore d’impresa e non ne crea. La cosa più grave è che non deve crearne: ogni potenziale ragionamento su un utile d’impresa, anche dopo l’introduzione degli standards accrual, viene fatto apparire come un’illogicità manifesta. Illogico, a parere di chi scrive, è invece sperare nella diffusione della partita doppia negli enti locali – accrual-based – senza che la misurazione del profitto d’impresa o della creazione di valore nei servizi comunali, abbia alcuna rilevanza effettiva, concreta e misurabile ex post.
Il concetto di impresa come creazione di valore
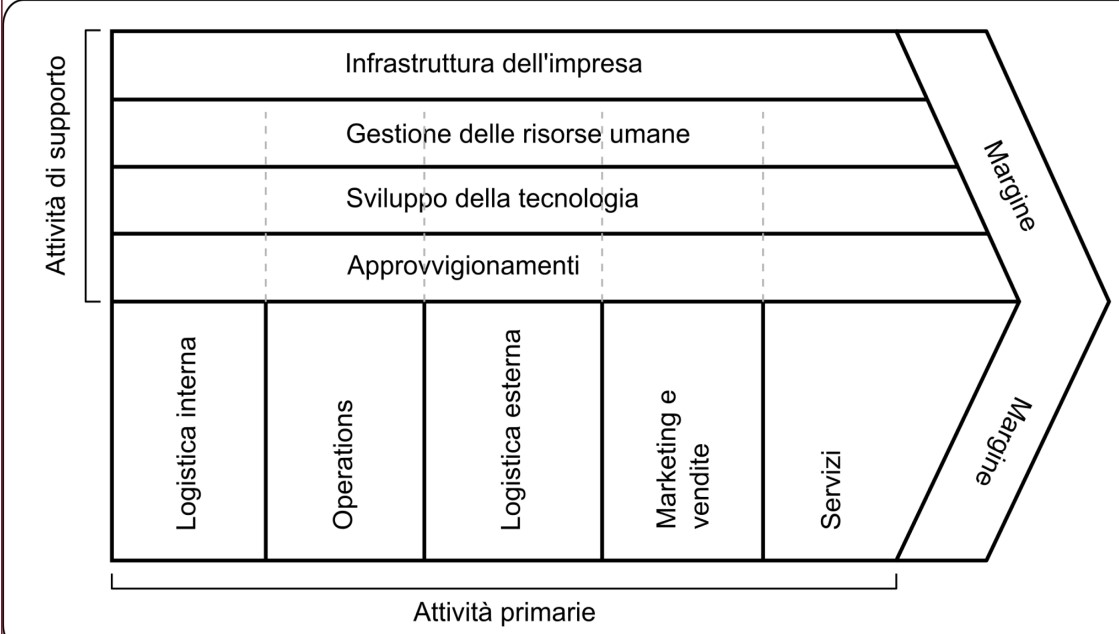
Il concetto di impresa come creazione di valore, dei noti economisti Michael Porter[1] e Vittorio Coda[2], è alla base della contabilità d’impresa, basata sulla misurazione dei fenomeni aziendali in mercati aperti e competitivi. Senza alcun dubbio la contabilità della PA a livello nazionale – Comuni, Regioni, Stato – non è idonea, alla data odierna, alla migliore rappresentazione dei fenomeni economici. Quindi non è possibile misurare, in termini aziendalistici, quante risorse vengono “consumate” dalla PA e per quali “valori d’impresa” obiettivo.
Infatti, la quasi totalità dei servizi pubblici locali a rilevanza economica, che necessitano di un minuzioso controllo e confronto giornaliero tra costi e ricavi al fine della relativa sostenibilità nel lungo periodo, è quasi completamente affidata al settore privato, tramite le società multiutilities. Quindi il concetto di impresa, nel senso dei citati economisti, non è applicabile alla PA: la PA infatti non crea valore, lo “consuma” per finalità non sempre rispondenti ai reali bisogni della collettività[3]. La contabilità finanziaria applicata sia a livello di enti locali sia a livello statale non è assolutamente in grado di misurare alcun fenomeno interno alla PA: si basa storicamente sulla spesa della dotazione finanziaria conferita dallo Stato ad inizio anno e sulla conseguente spesa annuale dell’amministrazione periferica ricevente. Il come ed in qual misura tale spesa sia avvenuta nel corso dell’esercizio non è, nemmeno alla data odierna, “misurabile” in senso aziendalistico in nessuna pubblica amministrazione. In sintesi, non è attualmente possibile misurare economicamente la creazione di valore pubblico effettuata dalla PA tramite i fondi sottratti – tramite tassazione – alla collettività.
La privatizzazione dei servizi pubblici a rilevanza economica
La gestione dei servizi pubblici a rilevanza economica, affinché possa essere sostenibile, deve essere realizzata tramite società private, la c.d. “multiutility”.
Tra queste 5 top multiutilities nazionali sono società quotate in borsa: A2A, ACEA, HERA, IREN e Acinque. Tali società rappresentano una minima percentuale (al di sotto del 10%) del complesso delle multiutilities in Italia. Grandi e rilevanti multiutility continuano infatti a non essere quotate, come ad esempio AIMAG, Marche Multiservizi, Veritas, Estra/Alia Toscana. Nei territori in cui non è presente una multiutility incaricata della gestione del servizio, che risulta gestito in economia dall’ente locale, di fatto il servizio non è fornito alla cittadinanza.
L’apertura al mercato delle multiutility
Affinché le società incaricate della gestione dei servizi pubblici siano effettivamente messe in grado di “creare valore” in ottica competitiva, risulta fondamentale che l’impresa sia attrattiva per gli investitori e che la gestione sia orientata alla massimizzazione del valore del capitale investito. In sintesi, un’impresa capace di creare valore nel senso inteso da M. Porter è anche in grado di competere sui mercati finanziari, dove riesce ad attrarre capitali. L’impresa deve interagire attivamente con il mercato finanziario per ottenere capitali a condizioni vantaggiose[4]. In tal senso l’apertura al mercato dei capitali diventa una leva strategica di competitività perché consente di finanziare la crescita e l’innovazione tramite il finanziamento della ricerca e sviluppo, mediante il reperimento di capitali a costo più basso rispetto alle aziende non quotate.
Vantaggi principali della quotazione
La quotazione in borsa delle multiutility offre indiscutibili vantaggi:
– accesso a capitale proprio senza ricorso all’indebitamento;
– diminuzione del costo medio del capitale tramite la combinazione capitale proprio + emissione obbligazionarie vs. investitori privati;
– possibilità di consolidamento nei settori operativi tramite operazioni di Merger & Acquisition (M&A) quali fusioni, incorporazioni, ecc.;
– trasparenza controlli e assetto organizzativo in linea rispetto alle aspettative degli stakeholder (autorità locali, ARERA, finanziatori, ecc.);
– prezzo di mercato dei servizi offerti quale benchmark oggettivo del valore creato nei confronti dell’utenza;
– efficienze operative accelerate dalla pressione del mercato;
– valutazione di mercato utile per le politiche di razionalizzazione delle partecipazioni degli enti locali soci;
– emissioni di prestiti obbligazionari sul mercato regolamentato, nazionale o internazionale e quindi reperimento di capitali da investire a basso costo tramite collocazioni obbligazionarie direttamente presso il pubblico.
Le multiutility non quotate possono anch’esse emettere obbligazioni ma in forme molto più limitate e nei confronti di investitori qualificati. Se poi trattasi di società in-house l’emissione obbligazionaria, nei rari casi in cui è stata emessa[5], è stata collocata prevalentemente presso investitori istituzionali.
Tabella riepilogativa possibilità di emissione obbligazionaria da parte delle multiutility:
| Tipo di società | Quotazione | Possibilità di emissione obbligazionaria | Vincoli principali |
| Multiutility quotate | Sì | Sì (liberamente, con prospetto Consob) | Regole TUF, limiti quantitativi, trasparenza |
| Multiutility non quotate | No | Sì (ma solo private placement) | Solo investitori qualificati, limiti quantitativi, bilanci certificati |
| Multiutility in house pubbliche | No | Possibile ma rara | Approvazione soci pubblici, prudenza finanziaria, vincoli statutari |
Apertura al mercato tramite quotazione vs. in-house providing: quale prospettiva?
Il principale ostacolo operativo al fine della quotazione in borsa delle società multiservizi è rappresentato dal fatto che la presenza di capitale privato nel capitale sociale del gestore è generalmente incompatibile con l’affidamento “in house”, vale a dire con l’affidamento diretto.
Infatti, una multiutility quotata tipicamente opera tramite concessioni/gare e non può ricevere nuovi affidamenti in house dagli enti locali soci.
Il limite legislativo vigente che inibisce gli affidamenti diretti per la presenza di capitali privati nella compagine societaria non appare ragionevole in rapporto alla necessità di tali società di dotarsi di dimensioni finanziarie idonee a renderle competitive sul mercato, anche al fine di offrire tariffe più basse agli utenti, servizi migliori e diffusione capillare della propria operatività sul territorio nazionale. Anche il controllo pubblico totalitario delle multiutility non quotate risulta spesso talmente parcellizzato tra gli enti locali soci che il controllo analogo è difficilmente esercitabile dal singolo ente locale. Il parere di chi scrive è pertanto difforme da quanto recentemente ribadito dal Consiglio di Stato, Sez. IV, 21.1.2025, n. 416, dove si afferma invece che anche nell’in-house pluripartecipato le singole amministrazioni pubbliche socie, in possesso di partecipazioni di minoranza – normalmente micropartecipazioni -, possono esercitare comunque il controllo analogo in modo congiunto alla presenza di alcune condizioni.
La Pubblica Amministrazione come impresa creatrice di valore
L’intero apparato pubblico nazionale può essere considerato un’impresa generatrice di valore – ai vari livelli Comune, Regioni , Stato – tramite l’introduzione di una logica di utile d’impresa misurato con una contabilità accrual-based? A parere dell’autore l’implementazione della contabilità accrual-based non avrà alcun effetto sulla significatività delle misurazioni contabili attuali nella PA, basate per lo più su dati finanziari. Per mitigare gli effetti di “consumo di valore” netto del poderoso apparato burocratico nazionale – enti locali e apparato sovrastante (province, regioni, autorità di regolazione, autority, amministrazioni periferiche statali, stato, ecc.) – si continuerà ad esternalizzare al settore privato tutto ciò che necessita di uno stretto confronto tra costi e ricavi. Non a caso anche ciò che resta del nostro servizio sanitario nazionale appare avviato sul medesimo percorso.
In via utopistica, sarebbe ipotizzabile, con riferimento ad un ministero – ad esempio il ministero di grazia e giustizia – ricondurre il relativo sistema contabile interno ad una logica di profitto in senso economico ponendo quale fonte di entrata le confische effettuate nei confronti della criminalità organizzata. Oppure, con riferimento al ministero dell’istruzione il confronto costi e ricavi potrebbe basarsi sull’Irpef gravante sugli stipendi di coloro che lavorano in Italia grazie ad una laurea conseguita in ambito nazionale. In tal senso, a parere di chi scrive, anche un ministero potrebbe essere considerato – probabilmente solo in tal caso – un’impresa creatrice di valore per la collettività. E l’immagine della PA non potrebbe che beneficiarne.
Finché i concetti gestionali di costo/ricavo/profitto verranno relegati, nell’ambito della PA complessivamente intesa, a sterili report del controllo di gestione di nessun interesse e rilievo interno ed esterno, inutile sarà ogni sforzo di introduzione ed implementazione di nuove logiche contabili quali, da ultimo, la contabilità accrual-based.
[1] La teoria di M. Porter, basata sul concetto di catena del valore in ottica strategica-competitiva, è delineata nel testo: “Competitive Advantage“, 1985. Per impresa l’economista intendeva un sistema di attività coordinate al fine della creazione di valore.
[2] V. Coda, in “Corso di economia aziendale”, 1984, definisce l’impresa come istituzione che persegue la creazione di valore durevole nel rispetto dell’equilibrio economico, organizzativo e sociale.
[3] Ci si riferisce ad un sempre più crescente tasso di corruzione ad ogni livello della PA a cui ogni cittadino è oramai quasi completamente assuefatto.
[4] Gli economisti più rappresentativi di tale linea di pensiero sono A. Rappaport “Creating shareholder value“, 1986, Copeland, Koller e Murrin (McKinsey & Co.), 1990, V. Coda e L. Guatri (Università Bocconi, 1990).
[5] Si rimanda all’esame dell’emissione obbligazionaria di CAP Holding Spa (€ 105 mln, 2023) sottoscritta integralmente da PGIM Inc. tramite Pricoa Private Capital e quotata sul mercato regolamentato irlandese ed all’emissione di Veritas Spa, (€ 100 mln – 2020), collocato presso investitori istituzionali italiani per il 55% e presso investitori istituzionali internazionali per il 45%.