
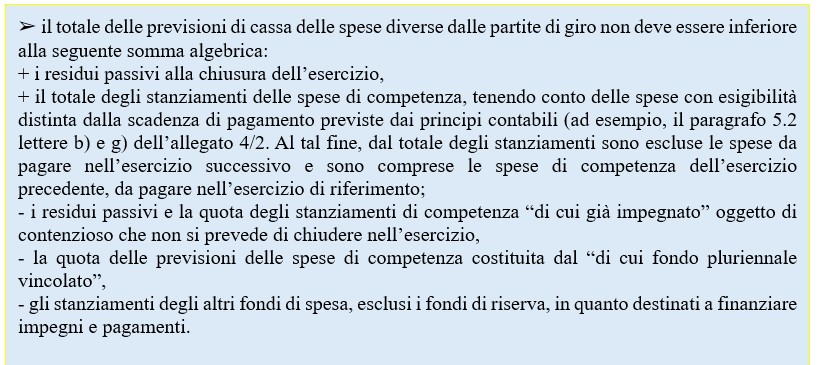
Proposizione 3: impone un minimo ai pagamenti di cassa lato spese (non partite di giro) coerente con ciò che sarà davvero esigibile nel 2026 (depurato da FPV, contenzioso non esigibile e fondi di riserva), spingendo a non comprimere eccessivamente le uscite previste.
3) Spese – minimo alle previsioni di cassa delle spese (non partite di giro)
Dati di base per la formula
- Residui passivi 2025: 1.800
- Stanziamenti spese di competenza 2026: 9.400
- di cui esigibilità 2027 (da escludere dal 2026): 600
- Spese 2025 esigibili nel 2026 (da includere): 300
→ Stanziamenti “con esigibilità 2026” = 9.400 − 600 + 300 = 9.100
- Contenzioso su residui/“già impegnato” non chiudibile nel 2026: 200 (da sottrarre)
- Di cui FPV dentro le spese 2026: 600 (da sottrarre)
- Altri fondi di spesa (non riserve): 100 (da sottrarre)
- Fondo di cassa iniziale 1/1/2026: 400
Nuovo minimo spese di cassa (proposizione 3)
= 1.800 (RP) + 9.100 (stanziamenti 2026 con esigibilità 2026) − 200 (contenzioso) − 600 (FPV) − 100 (altri fondi) = 10.000
A) Previgente
| Voce | Importo |
| Fondo cassa iniziale | 400 |
| Previsioni di cassa riscossioni | 9.400 |
| Previsioni di cassa pagamenti (spese non partite di giro) | 9.800 |
- Equilibrio di competenza: entrate stanziate 9.400 = spese stanziate 9.400 ✅
- Equilibrio di cassa: pagamenti 9.800 = 400 + 9.400 ✅
Osservazione: pratica diffusa “prudenziale” sul lato pagamenti, ma sotto il minimo che imporrà la nuova formula (10.000).
B) Nuova regola (Proposizione 3)
Vincolo: pagamenti (spese non partite di giro) ≥ 10.000.
Adeguo la cassa:
| Voce | Importo |
| Previsioni di cassa pagamenti (vincolo minimo rispettato) | 10.000 |
| Fondo cassa iniziale | 400 |
| Previsioni di cassa riscossioni (di conseguenza) | 9.600 |
- Equilibrio di competenza: invariato 9.400 = 9.400 ✅
- Equilibrio di cassa: 10.000 = 400 + 9.600 ✅
Differenza pratica: alzo i pagamenti di cassa da 9.800 a 10.000 (e le riscossioni da 9.400 a 9.600 o, in alternativa, incremento il fondo cassa iniziale o riprogrammo la struttura delle entrate non di partite di giro).
Questo costringe a programmare liquidità sufficiente per onorare residui esigibili e spese 2026 effettivamente esigibili, al netto di FPV, contenzioso non esigibile e altri fondi.