
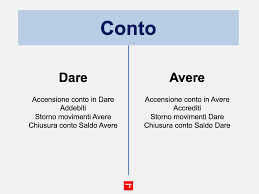
Supponiamo che un privato (promotore edilizio) realizzi, come condizione per ottenere permessi, una strada pubblica interna al lotto di sua proprietà e la ceda al Comune, in sostituzione del pagamento di parte degli oneri di urbanizzazione. Il Comune accetta l’opera, la collauda e la recepisce nel proprio patrimonio.
Supponendo che:
- Il valore stimato della strada, calcolato da una perizia tecnica, sia pari a € 100.000
- Questo valore sia ritenuto attendibile (ad esempio è coerente con costi di mercato o costo di sostituzione)
- La strada è accettata e consegnata nel corso dell’esercizio t
Si potrà fare la seguente rilevazione contabile nel bilancio patrimoniale/economico secondo i principi accrual:
Scritture contabili
All’atto della presa in consegna / accettazione dell’opera:
| Data | Dare | Avere | Descrizione |
| anno t | Immobilizzazioni materiali (strade) | “Proventi per contributi / acquisizioni gratuite” | Rilevazione del bene ceduto a titolo gratuito / a scomputo (valore stimato € 100.000) |
Registrazioni contabili:
- Dare: “Immobilizzazioni materiali – infrastrutture / strade” → + € 100.000
- Avere: “Contributi in conto capitale / proventi per acquisizioni gratuite” → + € 100.000
Da quel momento la strada entra nel patrimonio dell’ente come immobilizzazione da ammortizzare.
Successivamente, nell’esercizio t+1, si inizia la fase di ammortamento. Supponiamo che la vita utile stimata della strada sia 20 anni, senza valore residuo rilevante.
Quota annua di ammortamento = 100.000 / 20 = € 5.000
La scrittura di ammortamento in ciascun esercizio successivo:
| Data | Dare | Avere | Descrizione |
| anno t+1 | Oneri per ammortamento | Fondo ammortamento immobilizzazioni – infrastrutture | Ammortamento della strada per l’anno |
Registrazioni contabili:
- Dare: “Oneri per ammortamento (spesa economica)” → + € 5.000
- Avere: “Fondo ammortamento – infrastrutture / strade” → + € 5.000
Nel bilancio patrimoniale lo “Stato patrimoniale” presenterà:
- Voce immobilizzazioni (netto) per la strada per il valore contabile residuo
- Fondo ammortamento accantonato
Nel conto economico verrà rilevato l’ammortamento come costo (onere) accostato al provento rilevato all’origine per l’acquisizione gratuita.
Criticità/aspetti da valutare
- La stima del valore iniziale è un punto critico: deve essere attendibile e documentabile (perizia, stime di mercato, costo di sostituzione).
- Bisogna accertare che l’ente abbia effettivamente il controllo giuridico sul bene (atto di consegna, accettazione, titolo giuridico).
- Nella nota integrativa andranno esposte le modalità di valutazione adottate, la vita utile stimata, eventuali assunzioni rilevanti, la natura dell’acquisizione (gratuita/non onerosa).
- Se l’opera non è consegnata interamente nell’esercizio, ma in fasi/SAL, si può anche iscrivere “immobilizzazioni in corso (strade in corso)” fino al completamento, analogamente agli appalti. (L’ITAS 4 prevede che le immobilizzazioni in corso vengano capitalizzate fino al momento in cui l’opera è pronta per l’uso).
- Occorre verificare la coerenza con la normativa urbanistica / regolamenti locali e la trasparenza del meccanismo di scomputo.
Conclusione:
Sintesi della contabilizzazione pluriennale delle opere a scomputo di oneri di urbanizzazione, secondo la logica accrual e in coerenza con il principio contabile ITAS 4 – Immobilizzazioni materiali:
🧱 1. Premessa generale
Le opere a scomputo sono opere pubbliche (strade, fognature, illuminazione, parchi, ecc.) realizzate da un privato (di solito un lottizzante o costruttore) in luogo del pagamento degli oneri di urbanizzazione.
Alla fine dei lavori, l’opera viene ceduta gratuitamente all’ente locale, che ne acquisisce la proprietà e la iscrive come immobilizzazione materiale.
Nel sistema accrual (contabilità economico-patrimoniale), l’ente deve:
- Rilevare il bene come immobilizzazione, quando assume il controllo e la proprietà.
- Valutarlo al valore di mercato o di costo di sostituzione (attendibilmente stimato).
- Ammortizzarlo nel corso della vita utile stimata.
- Rilevare eventuali proventi correlati ed esplicitare la metodologia di contabilizzazione nella nota integrativa.
🧩 2. Fasi operative e scritture contabili
📍 Fase 1 – Accordo e avvio lavori
Alla firma della convenzione urbanistica, il privato si impegna a realizzare l’opera a scomputo.
In questa fase non si rileva ancora nulla nel bilancio accrual, poiché il bene non è ancora nella disponibilità dell’ente.
👉 Si può annotare solo una posta fuori bilancio o un impegno informativo interno, ma non c’è registrazione contabile patrimoniale o economica.
📍 Fase 2 – Avanzamento lavori (SAL)
Se i lavori durano più esercizi, e l’opera è destinata a essere consegnata “chiavi in mano” al termine, l’ente non iscrive immobilizzazioni in corso finché non ha titolo sul bene.
Solo se, in base alla convenzione, i singoli lotti dell’opera sono ceduti progressivamente e accettati, allora può iscrivere immobilizzazioni in corso.
Esempio (ipotesi SAL accettati):
| Data | Dare | Avere | Importo | Descrizione |
| anno t | Immobilizzazioni in corso (opere stradali) | Proventi per acquisizioni gratuite | 60.000 € | Rilevazione parziale opere accettate in corso d’anno |
➡️ Il valore (60.000 €) è stimato in base ai lavori collaudati e accettati in quel momento.
📍 Fase 3 – Collaudo e acquisizione finale
Al completamento dell’opera, il Comune la riceve ufficialmente.
Il valore stimato totale (perizia, costo certificato) è, ad esempio, 100.000 €.
Scrittura contabile finale
| Data | Dare | Avere | Importo | Descrizione |
| anno t+1 | Immobilizzazioni materiali – Infrastrutture (strade) | Proventi per contributi / acquisizioni gratuite | 100.000 € | Rilevazione dell’opera a scomputo acquisita gratuitamente |
👉 Se erano già iscritti SAL per 60.000 €, la scrittura si integra per la differenza di 40.000 €.
Variante (se l’opera era in “corso”)
| Data | Dare | Avere | Importo | Descrizione |
| anno t+1 | Immobilizzazioni materiali – Infrastrutture | Immobilizzazioni in corso | 100.000 € | Riclassifica del bene da “in corso” a “definitivo” |
📍 Fase 4 – Ammortamento negli esercizi successivi
Supponendo vita utile stimata 20 anni, ammortamento annuo = 100.000 € / 20 = 5.000 €.
| Data | Dare | Avere | Importo | Descrizione |
| anno t+2 | Oneri per ammortamento (costo economico) | Fondo ammortamento – Infrastrutture | 5.000 € | Ammortamento annuale della strada |
Nel bilancio patrimoniale, la voce “Immobilizzazioni materiali – infrastrutture” sarà progressivamente ridotta dal fondo ammortamento.
📍 Fase 5 – Eventuali manutenzioni o dismissioni
- Manutenzioni ordinarie → costi di esercizio (spese correnti).
- Manutenzioni straordinarie o potenziamenti → capitalizzabili, se aumentano la vita utile o capacità del bene.
- Dismissione o sostituzione → eliminazione contabile (costo residuo non ammortizzato → perdita straordinaria).
Esempio dismissione dopo 15 anni (valore residuo 25.000 €):
| Anno | DARE | AVERE | IMPORTO | DESCRIZIONE |
| anno t + 15 | Fondo ammortamento – Infrastrutture | Immobilizzazioni materiali – Infrastrutture | € 75.000 | Eliminazione valore ammortizzato |
| anno t + 15 | Perdita da dismissione beni | Immobilizzazioni materiali – Infrastrutture | € 25.000 | Cancellazione valore residuo netto |
📘 3. Riepilogo concettuale
| Aspetto | Riferimento ITAS | Trattamento |
| Definizione di bene | ITAS 4 | Bene tangibile a utilità pluriennale |
| Valutazione iniziale | ITAS 4 | Valore di mercato o costo di sostituzione attendibile |
| Contropartita | ITAS 9 | Provento straordinario per acquisizione gratuita |
| Ammortamento | ITAS 4 | Sistematico lungo la vita utile |
| Informativa | ITAS 4 | Nota integrativa: metodi di valutazione, durata utile, ecc. |
🧾 4. Schema sintetico delle scritture (riassunto pluriennale)
| Fase | Scrittura Dare | Scrittura Avere | Importo | Note |
| Avvio lavori | – | – | – | Nessuna rilevazione |
| Accettazione SAL (facoltativo) | Immob. in corso | Proventi per acquisiz. gratuite | 60.000 | Valore stimato |
| Collaudo finale | Immob. materiali | Proventi per acquisiz. gratuite | 100.000 | Bene acquisito |
| Ammortamento annuo | Oneri ammortamento | Fondo ammortamento | 5.000 | Costo pluriennale |
| Dismissione | Fondo ammortamento / Perdita residua | Immob. materiali | 100.000 | Rimozione bene |
📎 5. Note operative
- Verificare verbale di consegna e collaudo con valore stimato dal tecnico comunale o perito indipendente.
- Tenere registro delle opere a scomputo con cronologia, ubicazione, e valori stimati.
- Inserire in nota integrativa o allegato al bilancio la descrizione e criteri di valutazione usati.
- Coordinare ITAS 4 (immobilizzazioni) con ITAS 9 (proventi) e ITAS 13 (rappresentazione in bilancio).
Fac-simile completo delle scritture in partita doppia per le opere a scomputo di oneri di urbanizzazione, costruito secondo la logica della contabilità economico-patrimoniale accrual e in coerenza con i principi ITAS 4 (Immobilizzazioni materiali) e ITAS 9 (Proventi), riferiti agli enti pubblici locali.
🧾 FAC-SIMILE SCRITTURE CONTABILI ACCRUAL
Opere a scomputo di oneri di urbanizzazione
🔹 Premessa tecnica
- Tipo di opera: strada comunale
- Valore stimato (perizia o costo di sostituzione): € 100.000
- Durata utile stimata: 20 anni
- Anno di completamento e collaudo: 2025
- Conti utilizzati: denominazioni e codici coerenti con il Piano dei conti integrato (D.Lgs. 118/2011 – contabilità accrual sperimentale)
📍 1. Fase iniziale – Firma della convenzione
Nessuna scrittura contabile accrual.
Il bene non è ancora nella disponibilità dell’ente, e non esiste ancora un valore economico rilevabile.
📌 Solo annotazione extracontabile (promemoria o registro convenzioni urbanistiche).
📍 2. Fase intermedia – SAL (se accettati progressivamente)
Questa fase si applica solo se la convenzione prevede che il Comune acquisisca porzioni di opere in corrispondenza delle relative tempistiche di collaudo.
| Conto Dare | Conto Avere | Importo (€) | Descrizione |
| B.II.5.1 – Immobilizzazioni materiali in corso e acconti | A.3.1 – Proventi per acquisizioni gratuite (parte corrente) | 60.000 | Rilevazione parziale di opere a scomputo accettate nel corso dell’anno |
📘 Il valore è stimato in base al collaudo parziale e al verbale di accettazione parziale.
📍 3. Fase finale – Collaudo e acquisizione definitiva
Alla consegna e accettazione formale dell’opera (con verbale e presa in carico patrimoniale):
Caso A – Opera acquisita ex novo (nessun SAL precedente)
| Conto Dare | Conto Avere | Importo (€) | Descrizione |
| B.II.1.2 – Infrastrutture (strade, ponti, viabilità) | A.3.1 – Proventi per acquisizioni gratuite di immobilizzazioni | 100.000 | Rilevazione dell’opera pubblica a scomputo di oneri urbanizzazione |
📘 Il valore è stimato al costo di sostituzione o valore di mercato, coerente con ITAS 4.
Caso B – Opera già parzialmente iscritta come “in corso”
| Conto Dare | Conto Avere | Importo (€) | Descrizione |
| B.II.1.2 – Infrastrutture (strade, ponti, viabilità) | B.II.5.1 – Immobilizzazioni materiali in corso | 60.000 | Trasferimento del valore parziale già rilevato |
| B.II.1.2 – Infrastrutture (strade, ponti, viabilità) | A.3.1 – Proventi per acquisizioni gratuite | 40.000 | Completamento per la parte residua |
📘 In questo modo il totale dell’opera in bilancio diventa 100.000 €, corrispondente al valore complessivo stimato.
📍 4. Ammortamento annuale (dal 2026 in poi)
| Conto Dare | Conto Avere | Importo (€) | Descrizione |
| C.1.2 – Oneri per ammortamenti immobilizzazioni materiali | F.1.2 – Fondo ammortamento infrastrutture | 5.000 | Ammortamento annuo della strada comunale (vita utile 20 anni) |
📘 La quota è calcolata in base alla vita utile stimata (100.000 € ÷ 20 = 5.000 €/anno).
📍 5. Manutenzioni successive
a) Manutenzione ordinaria (es. rifacimento segnaletica, buche, ecc.)
| Conto Dare | Conto Avere | Importo (€) | Descrizione |
| C.2.3 – Spese per manutenzione ordinaria | Debiti verso fornitori / cassa | 3.000 | Costi di manutenzione ordinaria (spesa d’esercizio) |
📘 Non capitalizzabile secondo ITAS 4.
b) Manutenzione straordinaria / potenziamento (es. nuova pista ciclabile)
| Conto Dare | Conto Avere | Importo (€) | Descrizione |
| B.II.1.2 – Infrastrutture (incremento) | Debiti verso fornitori / cassa | 15.000 | Capitalizzazione per miglioramento significativo della strada |
📘 Capitalizzabile se aumenta vita utile o capacità funzionale del bene.
📍 6. Dismissione del bene (dopo 20 anni)
Valore residuo contabile: € 0 (bene completamente ammortizzato)
→ nessuna perdita residua.
Se invece il bene fosse dismesso dopo 15 anni con valore residuo 25.000 €:
| Conto Dare | Conto Avere | Importo (€) | Descrizione |
| F.1.2 – Fondo ammortamento infrastrutture | B.II.1.2 – Infrastrutture | 75.000 | Eliminazione quota ammortizzata |
| C.5.4 – Perdita da dismissione beni materiali | B.II.1.2 – Infrastrutture | 25.000 | Cancellazione valore residuo netto del bene dismesso |
📘 Il valore residuo non ammortizzato diventa una perdita d’esercizio.
📚 7. Riferimenti normativi
| Principio | Contenuto |
| ITAS 4 – Immobilizzazioni materiali | Definizione, criteri di iscrizione e ammortamento |
| ITAS 9 – Proventi | Rilevazione proventi per acquisizioni gratuite |
| ITAS 1 – Bilancio d’esercizio | Rappresentazione in stato patrimoniale e conto economico |
| D.Lgs. 118/2011 – All. 4/3 | Piano dei conti integrato e raccordi con la contabilità finanziaria |
🧩 8. Rappresentazione sintetica in bilancio
Stato patrimoniale (2025):
| Voci | Valore (€) |
| Immobilizzazioni materiali – Infrastrutture | 100.000 |
| Fondo ammortamento infrastrutture | – |
| Patrimonio netto (proventi da acquisizioni gratuite) | +100.000 |
Conto economico (2026):
| Voci | Valore (€) |
| Proventi per acquisizioni gratuite (esercizio precedente) | 100.000 |
| Oneri per ammortamenti | –5.000 |
| Risultato economico netto derivante dal bene | +95.000 (solo primo anno) |