

Il ruolo delle anticipazioni nella gestione dei flussi di cassa 1
Nel presente articolo analizzeremo esclusivamente le anticipazioni di tesoreria ex art. 222 Tuel, quale strumento a disposizione degli enti locali per compensare la diversa velocità di incasso delle entrate rispetto al pagamento delle spese, anche se le considerazioni svolte sono applicabili anche ad altre forme di anticipazioni di liquidità previste dalla normativa 2.
La funzione tipica dell’anticipazione di tesoreria è quella di rendere liquide entrate già previste in bilancio e non ad incrementare entrate non inserite nel preventivo. Lo squilibrio deve essere pertanto ristretto alla cassa e temporaneo. Proprio per tale motivo la corretta contabilizzazione delle anticipazioni è fondamentale al fine di evitare che tramite l’utilizzo – improprio – dell’anticipazione vengano finanziate spese prive di copertura finanziaria, irregolarità contabile prodromica a future situazioni di squilibrio sia di competenza sia di cassa. Scorrette prassi contabili nella gestione dell’anticipazione generano infatti un loop dal quale il comune non sarà più in grado di uscire autonomamente.
L’utilizzo dell’anticipazione di tesoreria quale indebitamento per il finanziamento di spese correnti, si riflette nell’impossibilità di restituzione al 31/12 dell’anticipazione stessa, conducendo alla sedimentazione di un debito patrimoniale dell’ente, vale a dire di un debito per sopperire all’assenza di entrate correnti, pari alla quota di anticipazione non restituita a fine esercizio destinata a stratificarsi nel corso degli esercizi successivi in assenza di appositi interventi di risanamento e di riequilibrio.
Il principio contabile a supporto delle carenze di liquidità
L’Allegato 4/2, D. Lgs. 118/2011, al paragrafo 3.26 dispone quanto segue: “Le anticipazioni di cassa erogate dal tesoriere dell’ente sono contabilizzate nel titolo istituito appositamente per tale tipologia di entrate che, ai sensi dell’art. 3, co. 17 3, L. 350/2003, non costituiscono debito dell’ente, in quanto destinate a fronteggiare temporanee esigenze di liquidità dell’ente e destinate ad essere chiuse entro l’esercizio. Pertanto, alla data del 31 dicembre di ciascun esercizio, l’ammontare delle entrate accertate e riscosse derivanti da anticipazioni deve corrispondere all’ammontare delle spese impegnate e pagate per la chiusura delle stesse….”.
Flussi di cassa e risultato di amministrazione
La sovrastima delle entrate ed il mantenimento in bilancio di residui attivi difficilmente esigibili conducono nel lungo periodo alla mancata correlazione tra la velocità di riscossione delle entrate ed il pagamento delle spese. L’alterazione di tale equilibrio tra flussi di cassa di entrata e flussi di uscita conduce poi ad un disallineamento tra risultato di amministrazione e fondo finale di cassa. In particolare, l’indice di alterazione delle poste contabili di bilancio è direttamente proporzionale alla differenza tra risultati di amministrazione positivi e costanti – ma solo “nominali” – e progressiva riduzione del fondo di cassa nel corso degli esercizi. In sintesi, il comune andrà verso una crisi di liquidità nonostante una serie di risultati di amministrazione positivi proprio a causa della mancata correlazione tra l’andamento del risultato di amministrazione e l’andamento dei flussi di cassa dell’ente. L’utilizzo dell’anticipazione di liquidità non deve incidere in alcun modo sui saldi del risultato di amministrazione ai sensi del sopra riportato principio contabile. Esamineremo quindi, nei prossimi paragrafi, con quali modalità contabili si mantiene l’invarianza del risultato di amministrazione anche nel caso di attivazione dell’anticipazione di tesoreria. 4
Esempio 1: estinzione parziale dell’anticipazione di tesoreria al 31/12
Si propone un esempio intenzionalmente semplificato, per rappresentare l’effetto espansivo sulla spesa di un ente che non restituisce l’anticipazione entro il 31/12. Ipotizziamo infatti che non esista il Fondo Pluriennale Vincolato e che il saldo di cassa iniziale del nostro comune sia pari a zero.
Si supponga che un comune ad inizio esercizio 2025 a fronte di accertamenti di competenza di bilancio per € 750.000 ed impegni in competenza di bilancio di € 650.000, quindi teoricamente in avanzo della gestione di competenza per € 100.000, si trovi in momentaneo deficit di cassa e pertanto ricorra all’anticipazione di € 800.000 per il pagamento di impegni a residui in scadenza per € 800.000. La situazione contabile è schematizzabile come segue:

CASO A): Al 31/12/2025, nelle operazioni di chiusura dell’esercizio 2025, il comune ha contabilizzato un impegno di € 450.000 per la restituzione dell’anticipazione interamente liquidato. L’anticipazione risulta quindi non restituita per € 350.000. Il risultato di amministrazione al 31/12/2025 risulta migliorato proprio per l’effetto incrementativo della giacenza del fondo cassa finale al 31/12/2025 dovuto alla mancata restituzione integrale dell’anticipazione della medesima somma non restituita: + € 350.000. Il risultato di amministrazione passa infatti da + € 100.000 a + € 450.000 nel nostro esempio estremamente semplificato. Il – falso – miglioramento del risultato di amministrazione si traduce in avanzo spendibile nel corso dell’esercizio 2026, contribuendo in tal modo a peggiorare sia la situazione degli equilibri di competenza, sia la situazione dei già compromessi equilibri di cassa.
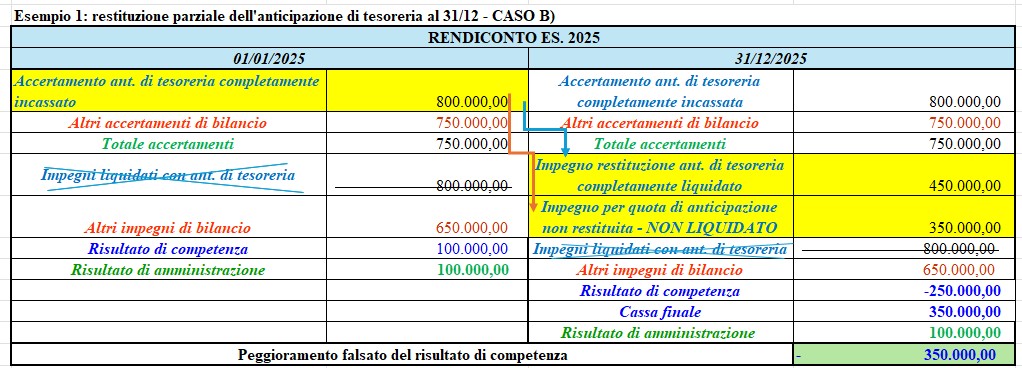
CASO B): Al 31/12/2025, nelle operazioni di chiusura dell’esercizio 2025, il comune ha contabilizzato un impegno di complessivi € 800.000 per la restituzione dell’anticipazione, liquidato però per soli € 450.000, quindi al 31/12 € 350.000 rappresentano un residuo passivo – non liquidato -. Il risultato di competenza al 31/12/2025 risulta peggiorato proprio per effetto della mancata liquidazione o sterilizzazione del residuo passivo di € 350.000. L’avanzo della gestione di competenza passa infatti da + € 100.000 a – € 250.000 nel nostro esempio estremamente semplificato compensato dalla cassa che registra un aumento di + 350.000 pari alla quota di anticipazione non restituita. Il risultato di amministrazione risulterà invariato e pari ad € 100.000. Il – falso – peggioramento del risultato di competenza, a parità di risultato di amministrazione, si rifletterà negativamente sugli equilibri di bilancio.
Esempio 2: estinzione totale dell’anticipazione al 31/12 mediante sterilizzazione
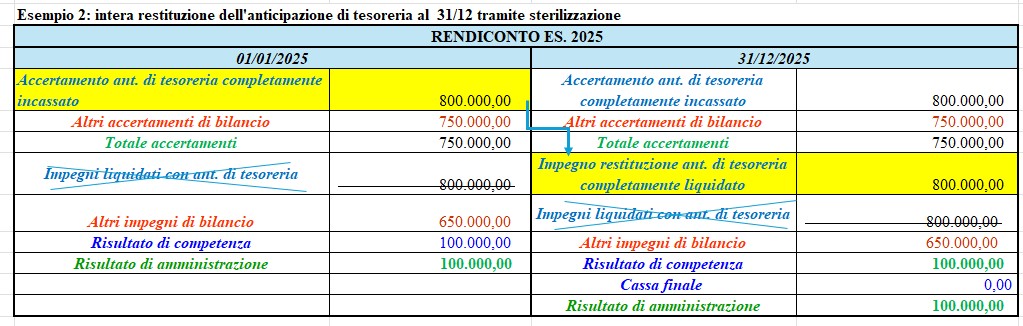
Nell’esempio 2 al 31/12/2025, nelle operazioni di chiusura dell’esercizio 2025, il comune ha contabilizzato un impegno di € 800.000 per la restituzione dell’anticipazione, che pertanto risulta integralmente restituita. L’avanzo di competenza al 31/12/2025 risulta invariato rispetto alla situazione iniziale e sempre pari a + € 100.000, come risulta dal seguente schema:
Al 31/12/2025 sarà infatti contabilizzato un mandato per la restituzione dell’anticipazione di tesoreria di € 800.000 e corrispondente reversale sull’esercizio 2026 per il medesimo importo della restituzione, secondo il seguente schema ridotto ed estremamente semplificato:
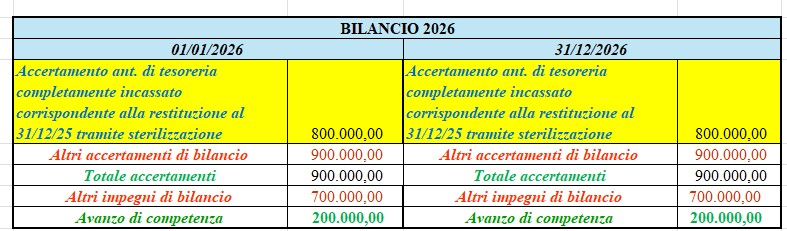
Quindi in corrispondenza del mandato per la restituzione dell’anticipazione di tesoreria al 31/12/2025 sarà effettuata una reversale di pari importo ad apertura del bilancio 2026. La sterilizzazione non comporta movimenti di cassa perchè mandato e reversale si compensano in tesoreria. La cassa, pertanto, all’1/1/2026 sarà pari a zero e non subirà nessun impatto dalla sterilizzazione dell’anticipazione di tesoreria richiesta nell’esercizio 2025 ed analoga considerazione è effettuabile per la gestione di competenza che risulta non aver subito alcun impatto dalla restituzione avvenuta tramite sterilizzazione.
Restituzione effettiva dell’anticipazione di tesoreria al 31/12
Nel caso in cui l’ente locale possieda liquidità sufficiente non sarà necessaria alcuna reversale di incasso nell’esercizio 2026: il mandato sull’impegno di restituzione dell’anticipazione al 31/12/2025 comporterà in tal caso un effettivo flusso di cassa a favore del tesoriere per l’intero importo dell’anticipazione ricevuta e nessuna registrazione sarà effettuata nel bilancio dell’esercizio successivo (es. 2026 nell’esempio sopra riportato).
Il piano annuale dei flussi di cassa
Con decreto interministeriale del 13.2.2025, è stato approvato il modello annuale dei flussi di cassa che gli enti locali devono adottare ai sensi dell’art. 6, co. 1 e 2, D.L. 155/2024, conv. con modif. in L. 189/2024. Arconet ha chiarito, in risposta ad apposito quesito del 25.2.2025, che l’obiettivo del piano annuale dei flussi di cassa è quello di evidenziare le capacità delle risorse liquide disponibili in ciascun trimestre a far fronte ai pagamenti di ciascun periodo, pertanto “…Se nel corso del trimestre l’ammontare dell’anticipazione e del relativo rimborso corrispondono, vuol dire che le riscossioni del trimestre sono state in grado di far fronte ai pagamenti del medesimo periodo, e al termine del trimestre non era aperta alcuna anticipazione.”. In sintesi, la rappresentazione delle anticipazioni del tesoriere nel Piano dei flussi di cassa è da effettuarsi solo sulla base dell’effettiva programmazione del ricorso a tale strumento nel corso del trimestre e non ha, invece, alcuna valenza autorizzatoria.
- Il presente articolo costituisce un aggiornamento del precedente dal titolo “La relazione tra anticipazione di tesoreria e risultato di amministrazione dell’Ente locale”, Paola Portuese, Azienditalia 11/2017, Wolters-kluwer editore, il cui download è disponibile in calce al presente articolo.
- Per le altre forme di anticipazioni di liquidità si rimanda all’articolo di cui alla nota precedente.
- L’art. 3, co. 17, L. 350/2003 dispone testualmente:”…Non costituiscono indebitamento, agli effetti del citato art. 119, le operazioni che non comportano risorse aggiuntive, ma consentono di superare, entro il limite massimo stabilito dalla normativa statale vigente, una momentanea carenza di liquidità e di effettuare spese per le quali è già prevista idonea copertura di bilancio…”.
- Si veda l’illustrazione delle modalità di sterilizzazione dell’anticipazione di tesoreria contenuta nella FAQ 29 Arconet come da resoconto della Commissione Arconet del 14.3.2018, al quale si rimanda.