
Si trae spunto dall’esame di due recenti deliberazioni della Corte dei Conti dell’Emilia-Romagna, Sezione di controllo, per fornire un quadro di indagine sulla convenienza economica delle unioni di comuni[1]. Molti lettori ricorderanno infatti che, nelle originarie intenzioni del legislatore, le unioni di comuni erano state introdotte nell’ordinamento ai sensi dell’art. 26, L. 142/90, con l’obbligo di incentivare la fusione dei comuni ad essa aderenti entro dieci anni dalla loro costituzione, come previsto dal comma 6, successivamente abrogato dall’art. 274, co. 1, lett. qq), D. Lgs. 267/2000.
La Sentenza costituzionale 33/2019 ha dichiarato incostituzionale per illegittimità l’art. 14, co. 28, D.L. 78/2019, quindi, deduce la corte nei provvedimenti in esame nel presente articolo, si rende ora necessaria la dimostrazione che, tramite la particolare forma aggregativa delle unioni, si realizzano effettivi risparmi di spesa nell’erogazione dei beni pubblici alle popolazioni di riferimento.
1) Deliberazione della Sezione della Corte dei Conti Emilia-Romagna, Sezione di Controllo, 34/2025/PRSE del 10.3.2025
Nell’ambito delle proprie funzioni di controllo la Corte evidenzia che “…l’esercizio associato delle funzioni non può risolversi, in particolare, nella indebita dilatazione della spesa originariamente facente capo ai singoli comuni associati…“.
Sarebbe quindi preciso compito degli enti componenti l’unione adottare un modello organizzativo che non risulti elusivo degli obiettivi di riduzione della spesa, di efficacia efficienza ed economicità. A tal fine, evidenzia la corte, non è considerato sufficiente che il nuovo modello organizzativo non preveda costi superiori alla fase precedente nella quale ciascuna funzione era svolta singolarmente da ogni ente.
La delibera si focalizza sul confronto tra il costo dei servizi sostenuti dall’unione ed il costo dei medesimi servizi sostenuti dal comune nella fase pre-unionale. In realtà, da un punto di vista economico-finanziario, a parere di chi scrive, il confronto non dovrebbe essere operato esclusivamente con i costi derivanti dall’esecuzione delle funzioni in forma disgiunta da parte dei singoli enti locali componenti l’unione, ma andrebbe operata altresì con riferimento all’alternativa dell’esecuzione delle funzioni in forma associata tra enti locali tramite convenzione di servizi, ai sensi dell’art. 30, D. Lgs. 267/2000 – e del previgente art. 24, L. 142/90 -.
In particolare, si ricorda che l’art. 26, co. 4, Tuel, oggi prevede testualmente quanto segue: “4. Le convenzioni di cui al presente articolo possono prevedere anche la costituzione di uffici comuni, che operano con personale distaccato dagli enti partecipanti, ai quali affidare l’esercizio delle funzioni pubbliche in luogo degli enti partecipanti all’accordo, ovvero la delega di funzioni da parte degli enti partecipanti all’accordo a favore di uno di essi, che opera in luogo e per conto degli enti deleganti.”.
Esempio: il servizio di polizia locale gestito dall’unione dei comuni
Nella realtà di numerosi enti locali di medie e piccole dimensioni è diffusamente sentita la necessità di disporre di un unico corpo di polizia locale gestito in modo uniforme nel territorio di riferimento di più enti.
A tal fine non è necessario costituire forzosamente un’unione o ad essa partecipare. Sarebbe sufficiente convenzionarsi tra enti locali[2], magari prevedendo la costituzione di un unico ufficio di polizia locale con un comune responsabile, in carico, quota parte, ai rispetti enti convenzionati tra loro. Il personale che comporrà tale ufficio comune sarà il personale distaccato dagli enti partecipanti.
Se il segretario e gli organi di governo dell’unione non devono generare oneri ulteriori a seguito della costituzione dell’unione[3], ai sensi di legge, non è in ogni caso possibile affermare che non sia necessaria l’istituzione e la corretta gestione di un autonomo e distinto settore finanziario, con funzioni di contabilità, economato e gestione del personale, separate da quelle degli enti che la compongono. In modo analogo sono nuovi costi fissi i costi generati dalla gestione dell’albo pretorio e della segreteria, al fine della pubblicazione e gestione delle delibere di giunta e consiglio unionali, delle determine dei servizi gestiti dall’unione, ecc.. È infatti impensabile che tali strutture “fisse” conseguenti alla creazione dell’Unione siano a costo zero. Gli adempimenti burocratici connessi alla creazione ed al mantenimento in vita di un’unione[4] sono i medesimi di ogni ente locale ad essa aderente.
Nel caso dell’esercizio di funzioni tramite convenzione si evitano, a differenza dell’unione, i costi fissi dovuti alla necessità di gestire:
– un apposito settore ragioneria separato da quello dei singoli enti locali componenti l’unione che predisponga bilanci, rendiconti, buste paga del personale, verifiche di cassa, apposita tesoreria in SIOPE+, rapporti con il revisore dell’unione, ecc.;
– un apposito servizio segreteria per la pubblicazione degli atti unionali all’albo pretorio telematico, per la protocollazione degli atti indirizzati all’unione, per la convocazione e la formalizzazione delle riunioni di giunta e consiglio unionali;
– il costo e manutenzione dei locali e della strumentazione hardware e software aggiuntiva per il personale specificatamente dedicato all’unione in via esclusiva.
Nel caso della gestione del servizio tramite convenzione tra enti locali si evitano i sopra citati costi fissi proprio perché, anche nel caso di cui all’art. 26, co. 4, Tuel, non si crea alcun ente sovrastante, ma anzi vengono ammortizzati in modo ottimale i costi già generati dai servizi di ragioneria, segreteria, personale, ecc., già imputabili ai singoli enti locali convenzionati anche in assenza di accordo convenzionale.
A parere dell’autore, da un punto di vista economico-finanziario alle unioni potrebbe essere imputata una qualche forma di convenienza solo se effettivamente produttive di una successiva fusione tra gli enti locali ad essa aderenti. Negli altri casi è arduo ipotizzare la realizzazione di qualsiasi genere di economia di spesa.
La verifica di economicità dei servizi affidati all’unione
Almeno annualmente, come evidenziato nei provvedimenti della corte in esame, andrebbe verificata la seguente equazione:
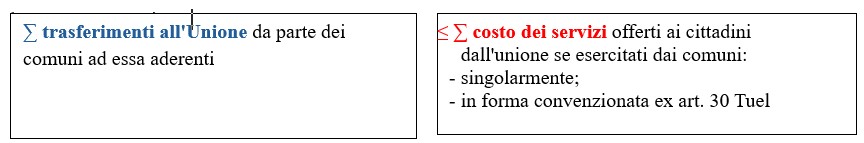
Dalla Delibera 34/2025 della Corte dei Conti dell’Emilia-Romagna, si ritiene utile riprendere una valida esemplificazione schematica della valutazione della convenienza economica della gestione in forma unionale di un servizio, il sopra citato servizio di polizia locale.
Nel caso esaminato in delibera il servizio di polizia locale – affidato all’unione – riportava testualmente le seguenti risultanze contabili:
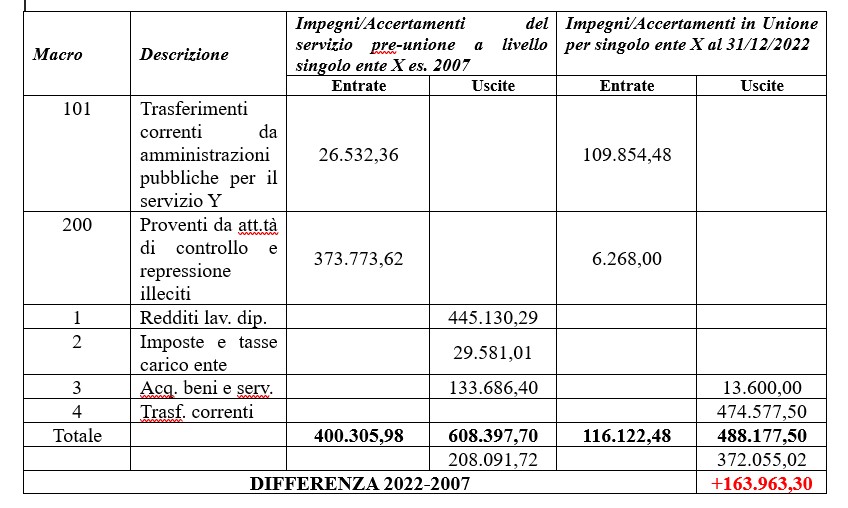
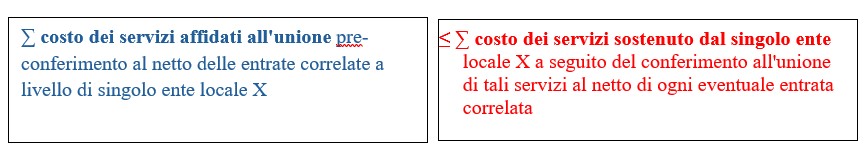
Il confronto di cui alla tabella sopra riportata è poi ripetuto nella delibera per ogni servizio affidato dall’ente locale all’unione. La corte sottolinea in proposito l’equazione che dovrebbe essere verificata:
Esiti attività istruttoria di cui alla Delibera 34/2025
Si riportano testualmente gli esiti della Corte: “La Sezione invita, pertanto, l’Ente a monitorare in modo propulsivo la spesa riferita alle Funzioni/servizi la cui gestione aggregata non corrisponde ad un beneficio in termini di risorse finanziarie da esso impiegate: il che postula in concreto l’obbligo di adottare tutte le possibili azioni volte al miglioramento del dato finanziario indirizzate alla riduzione continua della spesa, pur non intaccando la qualità del servizio reso alla collettività. In sostanza, l’economicità della gestione associata è un traguardo da raggiungere e da mantenere costantemente in un percorso volto al miglioramento continuo: nei termini esposti volti a ossequiare la ratio legislativa che consente il conferimento in Unioni di servizi/funzioni ancorando la circostanza ad un miglioramento a livello di spesa. Parimenti, l’Ente deve continuare a monitorare la spesa riferita alle altre funzioni/servizi conferiti in Unione e oggetto della presente analisi per le quali la forma aggregata risulta per esso economica, onde evitare un improvviso rialzo del costo associato essendo anche per esse valevole il principio del miglioramento continuo in ottica di economicità crescente delle attività esercitate. Invero, il principio dell’equilibrio di bilancio non corrisponde ad un formale pareggio contabile, essendo intrinsecamente collegato invece alla continua ricerca di una stabilità economica di media e lunga durata, nell’ambito della quale la tenuta finanziaria si esercita, non solo attraverso il rendiconto del realizzato, ma anche in relazione al consumo delle risorse impiegate.”
2) Deliberazione della Sezione della Corte dei Conti Emilia-Romagna, Sezione di Controllo, n. 98/2025/PRSE del 13.8.2025
Obbligo di risparmio a seguito dell’istituzione dell’Unione dei Comuni
In questa seconda delibera la Corte indica due principali verifiche contabili annuali per monitorare l’economicità dell’unione:
1) la riconciliazione dei rapporti debito/credito al 31/12 tra unione ed enti locali ad essa aderenti;
2) la giustificazione analitica di eventuali maggiori impegni nel rispetto del principio dell’invarianza della spesa. Per questi persistono infatti gli obblighi di razionalizzazione e programmazione focalizzati sia alla realizzazione di economie di scala sia alla progressiva riduzione della spesa.
Si riporta quanto espresso nella delibera in esame al paragrafo 3.2, con riferimento al report inviato dall’ente alla sezione di controllo “…si evince che dal conferimento di servizi nell’Unione non è derivata alcuna riduzione di spesa, che per contro è aumentata, seppur con l’istituzione di due nuovi servizi“. Ed inoltre:“…la dinamica di spesa per l’erogazione di servizi e funzioni affidata all’ente locale deve trovare un preciso limite nel rispetto sia dell’equilibrio di bilancio che della economicità della avvenuta aggregazione di funzioni e servizi“.
L’ente locale che appartiene ad un’unione dovrebbe quindi, secondo la Corte:
– “…operare una ricognizione della spesa complessiva discendente dal fenomeno associativo, …, mediante la riconciliazione dei crediti e debiti reciproci“;
– “…lo stesso comune è tenuto ad effettuare le conseguenti indispensabili variazioni di bilancio per ricondurre nei limiti dell’invarianza della spesa gli impegni disposti in favore dell’unione….”.
Infine, la delibera conclude invitando l’ente “…a fornire alla scrivente Sezione regionale di controllo, entro 30 gg dalla pubblicazione della presente delibera, un report dal quale si possa evincere, incontrovertibilmente, l’economicità delle funzioni e dei servizi conferiti in Unione, mediante la verifica effettiva del rapporto tra i costi e le entrate, anche provenienti da apporti esterni; …”
L’assenza dei questionari: quali le linee guida della Sezione Autonomie in materia?
Pur essendo le unioni sottoposte ad ogni adempimento burocratico di gestione del bilancio, della tesoreria e del personale, cui sono soggetti gli enti locali ad essa aderenti, si rileva l’assenza di appositi questionari indirizzati ai revisori quali quelli ad essi storicamente richiesti dalla Corte a seguito di ogni parere espresso sul bilancio preventivo o rendiconto.
Per quali motivi la Corte dei conti non disciplina – con apposite linee guida della Sezione Autonomie – le condivisibili analisi economico-finanziarie contenute nelle sopra citate delibere della sezione di controllo dell’Emilia-Romagna, magari proprio sotto forma di questionari indirizzati agli organi di revisione di tali enti?
A complicare la già fragile economicità insita nel modello unionale si rileva, a parere di chi scrive, la diseconomicità conseguente all’inutile moltiplicazione degli organi di revisione – uno per ogni ente componente l’unione ed uno per l’unione stessa – che risulta non solo antieconomica ma anche fonte di carenza di strumenti di controllo economico-finanziario del modello unionale per eccesso di frammentazione delle responsabilità.
Non si può infine evitare di aggiungere, con riferimento alle capacità assunzionali delle unioni di comuni ed a quanto già espresso in breve nell’articolo sul presente sito “Cessione di spazi assunzionali ad Unione di Comuni”, 9.9.2025, che – non essendo dotate di autonomia finanziaria – in via preliminare, quale asseverazione della sostenibilità della spesa di personale nel tempo, il parere dell’organo di revisione sulla programmazione annuale del fabbisogno del personale, in caso di incremento per cessione di spazi assunzionali da enti componenti l’unione[5], dovrebbe essere corredato, a parere dell’autore, dalla verifica della sostenibilità economico-finanziaria del modello unionale come da indicazioni della Corte esaminate nel presente articolo.
[1] Si rimanda alle perplessità in materia già espresse dall’autore nei seguenti articoli del presente sito: “Cessione di spazi assunzionali ad Unione di Comuni”, 9.9.2025 e “Incremento del Fondo risorse decentrate da 1.1.2025: criticità di attuazione”, 4.8.2025.
[2] Si veda quale ulteriore forma di associazionismo per la realizzazione di servizi pubblici locali l’interessante descrizione dell’istituto del c.d. “partenariato orizzontale” effettuato nella Sentenza del TAR Torino, Sez. I, 29.3.2019, n. 363 e le varie ipotesi di partenariato pubblico-privato ora trasfuse nel D. Lgs. 36/2023 (partenariato per l’innovazione, partenariato sociale, partenariato per l’esecuzione di lavori pubblici, ecc.).
[3] Si vedano, in proposito, i commi 3 e 5-ter, art. 32, D. Lgs. 267/2000. Secondo il disposto del comma 3 il presidente, la giunta ed il consiglio dell’unione sono formati da amministratori in carica nei comuni che aderiscono all’unione e ad essi non spettano compensi aggiuntivi a seguito della partecipazione all’unione. Secondo il comma 5-ter il segretario dell’unione è il segretario di un comune che aderisce all’unione. E’ ovvio, in ogni caso, che le attività di amministratore o di segretario di un’unione non sono a costo zero. Se gli amministratori non possono essere inquadrati come lavoratori aventi un “costo orario” diverso è il caso del segretario dell’unione, le cui prestazioni lavorative a favore dell’unione hanno un costo orario, a carico dell’unione, anche se non beneficiano di “ulteriori indennità” rispetto a quelle spettanti per l’incarico di segretario comunale di un comune aderente all’unione.
[4] Si ricorda che gli adempimenti burocratici inerenti la gestione del bilancio unionale sono pressochè i medesimi di ogni ente locale. Le unioni, infatti, pur avendo bilanci estremamente semplificati devono rispettare le regole di funzionamento imposte per tutti i comuni nella redazione dei prospetti di bilancio – preventivo, rendiconto, consolidato – nella gestione dei pagamenti e degli incassi, variazioni di bilancio, verifiche di cassa, rispetto delle regole di tesoreria con il SIOPE+, rapporti con il revisore, ecc..
[5] Si vedano per ogni approfondimento le Delibere della Corte dei Conti del Veneto, Sezione di controllo, n. 5/2022 e 143/2025 e la delibera della Corte dei Conti della Toscana, Sezione di controllo, n. 158/2023.