
Art. 6 – Proroga e sanatoria della delibera approvativa del Prospetto IMU
L’obbligo di redigere la delibera di approvazione delle aliquote IMU tramite l’elaborazione del prospetto che individua le fattispecie in base alle quali i comuni possono diversificare le aliquote di cui all’art. 1, co. da 748 a 755, L. 160/2019, decorre dall’anno di imposta 2025 secondo quanto stabilito dall’art. 2, Decreto MEF 6.9.2024, provvedimento che individua le fattispecie in materia di diversificazione delle aliquote IMU in sostituzione del precedente Decreto MEF 7.7.2023.
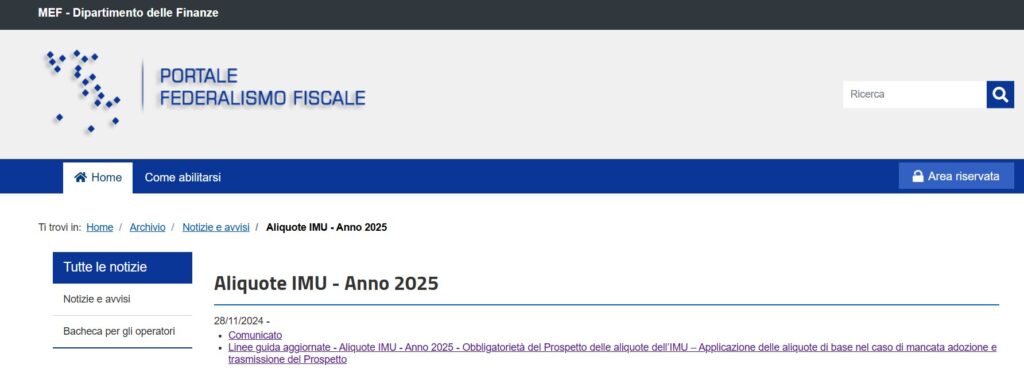
Il prospetto di diversificazione delle aliquote IMU, a seguito dell’approvazione in consiglio, deve essere trasmesso al portale per il federalismo fiscale – vedasi immagine di seguito riportata – del Dipartimento delle Finanze del MEF ai sensi dell’art. 3, co. 1, Decreto MEF 7.7.2023.
L’articolo 6, D.L. 84/2025, introduce la possibilità per gli enti locali che non hanno adottato[1] entro il 28.2.2025 la delibera di approvazione del prospetto delle aliquote dell’IMU secondo le modalità previste dall’art. 1, co. 757, L. n. 160/2019, di approvarla entro il 15.9.2025, soltanto per l’anno 2025.
Art. 6-bis – Esenzione IMU immobili destinati allo svolgimento di attività sportive a fini non commerciali
Ai fini della classificazione come non commerciali delle attività sportive[2] svolte da enti non commerciali quali le società sportive dilettantistiche[3] e della relativa esenzione IMU per gli immobili da queste possedute[4], l’art. 6-bis, D.L. 84/2025, stabilisce che i comuni individuino, ai fini dell’esenzione, i corrispettivi medi dell’ambito territoriale comunale e/o regionale di attività sportive svolte in modo concorrenziale con modalità esclusivamente non commerciali.
Fino all’individuazione di tali corrispettivi medi per le associazioni sportive dilettantistiche e per le società sportive dilettantistiche ai fini della classificazione come non commerciali delle attività da queste svolte rileva la sola iscrizione nel registro nazionale delle attività sportive di cui all’art. 4, D. Lgs. 39/2021 a decorrere dall’anno di iscrizione in tale registro.
A parere dell’autore si ritiene condivisibile l’obiezione esposta nel Dossier del Servizio Bilancio del 22.7.2025, disponibile sul sito camera.it, relativa al potenziale incremento degli immobili esenti – e del relativo decremento degli introiti IMU comunali – per il periodo temporale indeterminato in cui è sufficiente la mera iscrizione al Registro nazionale delle attività sportive dilettantistiche ai fini dell’esenzione IMU, in aperta difformità rispetto a quanto previsto dall’art. 4, co. 6[5], Decreto MEF n. 200/2012. – Nota dell’autore: La conversione in legge è avvenuta con l’approvazione da parte del Senato in data 29.7.2025 dell’Atto del Senato n. 1594, pubblicato in GU in data 1.8.2025 – Legge n. 108 del 30.7.2025 -, di cui si allega file .pdf disponibile sul sito Senato.it.
[1] La proroga riguarda sia il caso in cui l’approvazione sia avvenuta senza l’approvazione del prospetto sia il caso in cui sia avvenuta in modo difforme rispetto alle fattispecie indicate nel decreto MEF 6.9.2024.
[2] Le attività sportive oggetto di esenzione sono quelle di cui all’art. 1, co. 1, lett. m), Decreto MEF 19.11.2012, n. 200: “attività rientranti nelle discipline riconosciute dal Comitato olimpico nazionale italiano (CONI) svolte dalle associazioni sportive e dalle relative sezioni non aventi scopo di lucro, affiliate alle federazioni sportive nazionali o agli enti nazionali di promozione sportiva riconosciuti ai sensi dell’articolo 90 della legge 27 dicembre 2002, n. 289“.
[3] Per la definizione di società sportiva dilettantistica si rimanda all’art. 90, L. 289/2002 ed alla Circolare dell’Agenzia delle Entrate 1.8.2018, n. 18/E.
[4] Anche a titolo di comodato secondo quanto chiarito dall’art. 1, co. 71, L. 213/2023 e Circolare MEF 16.7.2024, n. 2/DF.
[5] Tale comma prevede testualmente: “6. Lo svolgimento di attivita’ sportive si ritiene effettuato con modalita’ non commerciali se le medesime attivita’ sono svolte a titolo gratuito, ovvero dietro versamento di un corrispettivo simbolico e, comunque, non superiore alla meta’ dei corrispettivi medi previsti per analoghe attivita’ svolte con modalita’ concorrenziali nello stesso ambito territoriale, tenuto anche conto dell’assenza di relazione con il costo effettivo del servizio.”.