
Il fenomeno PNRR ha aggravato le fragilità insite nel sistema della programmazione finanziaria degli enti locali mediante l’intero accollo ai comuni del rischio finanziario connesso a tali opere. Il rischio da ritardo PNRR è, di fatto, a carico delle casse comunali. Al fine di monitorare in via preventiva l’esposizione di cassa l’art. 6, co. 1, D.L. 155/2024, conv. con modif. dalla L. 189/2024, ha imposto l’obbligo di redigere annualmente un cronoprogramma dei pagamenti e degli incassi relativi all’esercizio di bilancio da adottarsi entro il 28/2 di ogni anno.
La gestione finanziaria comunale differisce sensibilmente dalla gestione finanziaria di altre amministrazioni pubbliche con particolare riferimento alle amministrazioni periferiche statali.
Immutata è rimasta infatti la responsabilità gestionale dell’ente nei confronti delle comunità amministrate e dei relativi compiti istituzionali connessi, nonostante l’autonomia finanziaria degli enti locali si sia quanto mai irrigidita nell’ultimo decennio[1]. Inoltre, la “solvibilità” del comune è garantita solo in parte da trasferimenti da amministrazioni centrali dello Stato derivando principalmente dall’effettiva gestione del bilancio comunale effettuata dalle singole amministrazioni locali.
Per questo motivo la programmazione finanziaria delle entrate e delle spese assume una particolare importanza in ogni ente locale: il bilancio non deve essere solo in equilibrio con riferimento alla competenza, ma soprattutto, con riferimento alla gestione di cassa.
Il comune deve infatti saper gestire la propria liquidità al fine di garantire il pagamento degli stipendi, delle utenze comunali e scolastiche, delle manutenzioni ordinarie del territorio amministrato e poter far fronte, in casi di somma urgenza, anche a spese impreviste[2].
A seguito delle modifiche introdotte al princìpio contabile Allegato 4/2, D. Lgs. 118/2011, a decorrere dall’esercizio finanziario 2015[3], gli enti locali sono tenuti alla gestione della cassa vincolata, vale a dire alla distinta contabilizzazione, tramite l’emissione di ordinativi di incasso e mandati di pagamento, delle entrate e delle spese a valere su fondi liberi dalle entrate e spese correlate a disponibilità di tesoreria specificamente destinate.
Recentemente[4] il regime vincolistico della gestione di cassa comunale ha subito delle semplificazioni, che hanno comportato l’eliminazione dell’obbligo di gestione della cassa vincolata per le entrate vincolate ai sensi di legge. La gestione vincolata di tali entrate e relative uscite correlate aveva infatti reso di difficile applicazione il rispetto dei princìpi contabili del D. Lgs. 118/2011 fin dalla loro introduzione[5].
La gestione della cassa vincolata come previsto dagli artt. 180, 185, 187, 195, 199, co. 1-bis, 209 e 222, D. Lgs. 267/2000, è di fondamentale importanza per il mantenimento dell’equilibrio di cassa dei comuni. Il bilancio di previsione finanziario comunale del primo esercizio del triennio, secondo quanto stabilito dall’art. 11, co. 1, lett. a), D. Lgs. 118/2011, è infatti costituito dalle previsioni delle entrate sia di competenza sia di cassa del primo esercizio e dal relativo quadro generale riassuntivo degli equilibri di competenza e di cassa.
Il princìpio dell’equilibrio di bilancio, così come definito dall’art. 3, D. Lgs. 118/2011, inteso quale vincolo del bilancio di previsione, comporta il pareggio complessivo di competenza e di cassa dell’ente ed impone pertanto una programmazione finanziaria preventiva di tutti i flussi di entrata e di spesa.
In sintesi, l’equilibrio di cassa, all’interno del sistema degli equilibri dell’ente, è parte fondamentale del pareggio economico, finanziario e patrimoniale che il comune ha quale obiettivo principale al fine della continuità nel tempo quale istituzione di governo della comunità amministrata.
La programmazione finanziaria della cassa al fine del rispetto del saldo di cassa positivo
L’art. 185, co. 1, Tuel, prevede che gli ordinativi di pagamento possano essere disposti dal servizio finanziario dell’ente nei limiti dei rispettivi stanziamenti di cassa, con le sole eccezioni costituite dai pagamenti per il rimborso dell’anticipazione di tesoreria, dei servizi c/terzi e delle partite di giro.
Ogni liquidazione di spesa imprevista dovrà pertanto trovare una forma di compensazione finanziaria tramite apposita variazione del bilancio di previsione di cassa con altre uscite il cui pagamento sia rinviabile. Il mantenimento degli equilibri finanziari dovrà tradursi nella programmazione di una giacenza media sufficientemente stabile del conto di tesoreria comunale, atta a garantire il normale funzionamento dell’ente anche a fronte di spese impreviste ed eccezionali.
L’art. 195, co. 1, Tuel, consente infatti l’utilizzo delle entrate vincolate in termini di cassa ex art. 180, co. 3, lett. d), per il finanziamento di spese correnti per un importo non superiore all’anticipazione di tesoreria disponibile e previa apposita delibera di Giunta ex art. 222, co. 1, Tuel, avente ad oggetto l’utilizzo di incassi vincolati.
Le operazioni di dettaglio utili per la gestione della cassa vincolata sono descritte nel paragrafo 10.2 e 10.3 dell’Allegato 4/2, e 10.4, Allegato 4/1, D. Lgs. 118/2011. In sintesi, l’utilizzo di fondi vincolati per spese correnti genera dei “sospesi” di contabilità da regolarizzare da parte dell’ente ai sensi dell’art. 195, co. 1, ultimo periodo, Tuel.
Ai sensi dell’art. 209, co. 3-bis, Tuel, gli incassi di cui all’art. 180, co. 3, lett. d), vale a dire le entrate con vincoli di destinazione da trasferimenti o da prestiti, devono essere tenuti contabilmente distinti dal tesoriere[6]. Anche i mandati di pagamento[7] a valere su risorse di entrata con vincolo di destinazione da trasferimenti o da prestiti devono menzionare espressamente il vincolo delle risorse utilizzate per la liquidazione, secondo quanto previsto dall’art. 185, co. 2, lett. i), Tuel.
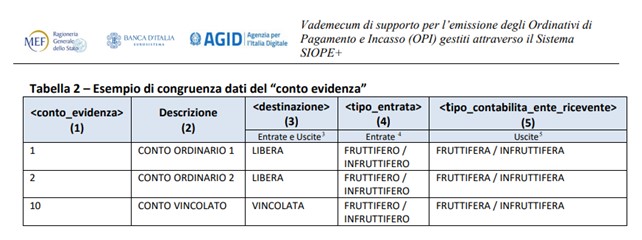
Come evidenziato dal “Vademecum di supporto per l’emissione degli Ordinativi di Pagamento e Incasso (OPI) gestiti attraverso il Sistema SIOPE+“, Versione 1.7.1 – aprile 2025, ogni sottoconto di tesoreria, definito “conto evidenza”, deve essere classificato presso la Banca d’Italia come:
– libero: per la gestione delle risorse non vincolate;
– vincolato: per la gestione delle risorse vincolate per trasferimenti e/o prestiti.
La tabella proposta dal vademecum sopra citato al fine di riconciliare i dati tra il comune ed il tesoriere è la seguente[8]:
Si evidenzia che i prospetti reperibili sul sito Siope.it mensilmente, relativi alle disponibilità liquide comunali, non riportano automaticamente la somma corrispondente alle giacenze vincolate all’interno del complessivo fondo di tesoreria. La voce 1450 “Fondo di cassa dell’ente alla fine del periodo di riferimento – quota vincolata“, si riferisce infatti alle giacenze vincolate per pignoranti, voce di dettaglio già contenuta nell’importo esposto al codice 1400. Anche le voci 2200 – “Disponibilità liquide vincolate alla fine del mese comprese quelle reimpiegate in operazioni finanziarie” e 2400 “Disponibilità liquide vincolate alla fine del mese comprese quelle reimpiegate in operazioni finanziarie” non si riferiscono alla quota di risorse vincolate contenute all’interno del conto di tesoreria alla fine del mese di riferimento.
A parere di chi scrive, anche alla luce del progetto in esame dalla Commissione Arconet[9], sarebbe opportuno aggiornare i prospetti afferenti le disponibilità liquide attualmente disponibili sul sito siope.it per inserire anche la quota vincolata all’interno del conto di tesoreria comunale, in modo chiaro e distinto rispetto al conto di tesoreria complessivo voce 1400 “Fondo di cassa dell’ente alla fine del periodo di riferimento“, voce attualmente non presente nel prospetto in esame.
Si riporta, infine, il prospetto delle disponibilità liquide alla fine di ogni mese di un ente locale, così come scaricabile da siope.it, ai sensi di quanto approvato in Allegato B, Decreto MEF 9.6.2016:
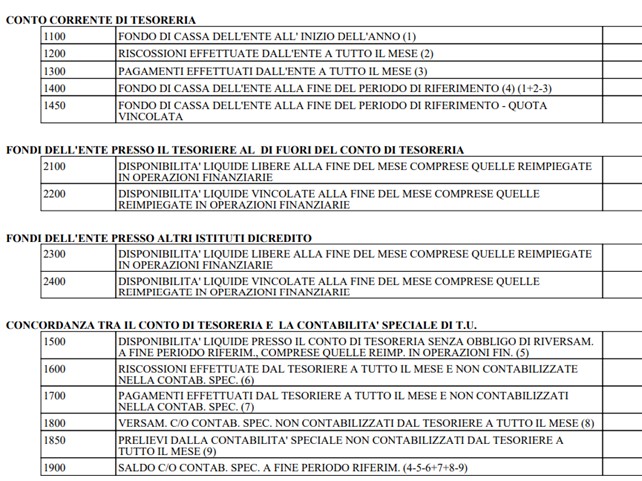
Come già sopra evidenziato, a parere dell’autore, andrebbe inserita una voce di dettaglio all’interno del codice 1400 relativa alla giacenza vincolata alla fine del mese di riferimento, nel pieno rispetto della normativa vigente in materia di obbligo di gestione della cassa vincolata, sia da parte dell’ente sia da parte del tesoriere, nonchè degli obblighi in materia di trasparenza cui ogni ente locale è soggetto.
[1] Si rimanda per un approfondimento all’articolo “Affidamenti in-house: monitoraggio e controllo tramite SIOPE+ e PCC“, 3.7.2025, www.ilbilanciodelcomune.it.
[2] Si pensi, ad esempio, ai recenti eventi metereologici estremi ed alle loro conseguenze economiche immediate nelle casse dei comuni coinvolti.
[3] Vedasi art. 80, co. 1, D. Lgs. 118/2011.
[4] Si rimanda alle modifiche introdotte al regime della cassa vincolata degli enti locali dal D.L. 7.5.24 n. 60, conv. con modif. dalla L. 95/2024 e dal Decreto interministeriale 13.2.2025, che ha aggiornato l’Allegato 4/2, D. Lgs. 118/2011.
[5] Quali esempi di entrate ed uscite vincolate ai sensi di legge si citano i proventi da sanzioni al Codice della Strada – vincolati per legge ed in parte alla sicurezza stradale, alla polizia locale ed alla manutenzione delle strade – e gli oneri di urbanizzazione, vincolati in quota parte ad investimenti in c/capitale.
[6] Si rimanda per i dettagli al paragrafo 5.9.2 del “Vademecum di supporto per l’emissione degli Ordinativi di Pagamento e Incasso (OPI) gestiti attraverso il Sistema SIOPE+“, Versione 1.7.1 – aprile 2025, pag. 66.
[7] Si rimanda per i dettagli al paragrafo 4.11.2 del “Vademecum di supporto per l’emissione degli Ordinativi di Pagamento e Incasso (OPI) gestiti attraverso il Sistema SIOPE+“, Versione 1.7.1 – aprile 2025, pag. 53.
[8] Si veda pag. 31 del Vademecum citato.
[9] Si rimanda all’articolo del presente sito: “Verifiche di cassa trimestrali e verifica delle disponibilità liquide tramite piattaforma Siope+“, di Paola Portuese, 24.6.2025. L’articolo trae spunto da un progetto esaminato nel resoconto della riunione della Commissione Arconet del 16.4.2025.